Все
 Истории
 Дизайн
 Код
 Геймдев
 Бизнес
 Маркетинг
 Управление
 Кино
 Музыка
 Проектная фотография
 Развитие
 Здоровье
 Деньги
 Образование
 EdTech
 Корп. обучение
 Блог Skillbox
 Глоссарий
 Спецпроекты
 Профориентация

Как проверить кредитную историю в БКИ: подробное руководство
И список бюро кредитных историй.
Принимая решение о выдаче займа, банки в том числе оценивают кредитную историю заёмщика. Это своего рода досье — и в нём может быть информация, о которой вы даже не знали. При этом получить отчёт и понять, каким вас видят кредиторы, можно всего за несколько минут.
В этом материале редакции «Деньги» Skillbox Media мы расскажем:
- что такое бюро кредитных историй и как они работают;
- как узнать, в каких БКИ хранится история;
- как получить её бесплатно;
- какие БКИ работают в России;
- как читать кредитную историю;
- что делать, если в ней ошибка.
Что такое БКИ и как они работают
Бюро кредитных историй, или БКИ, — организация, которая собирает, хранит и обрабатывает данные о кредитных обязательствах людей и компаний. Эти данные называют кредитной историей. В неё попадают сведения о займах и кредитах, платежах, просрочках, заявках на займы и других событиях. Бюро создали, чтобы снизить риски для всех участников рынка.
Так, банки и другие кредиторы получили простой инструмент для оценки надёжности заёмщика. Они могут запросить его кредитную историю и принять решение — например, отказать в выдаче займа, если у человека много просрочек. Заёмщики могут не только оценить, как выглядят в глазах кредиторов, но и заметить, что в истории появились заявки на кредиты, которых они не подавали, — и вовремя на это среагировать.
Обращение с кредитными историями регулирует №218-ФЗ. Согласно ему, передавать сведения в БКИ обязаны все «источники формирования кредитной истории». Это, например, банки, микрофинансовые организации (МФО), ипотечные агенты. В общем случае они должны передавать сведения не меньше, чем в одно бюро.
При этом каждый источник сам выбирает, с каким БКИ работать. Поэтому сведения о кредитной истории могут быть в нескольких бюро одновременно.
В России работают не только БКИ, но и Центральный каталог кредитных историй Банка России — ЦККИ. Это реестр: через него можно узнать, в каких бюро хранится ваша история. При этом сам ЦККИ её не формирует и не выдаёт.
Как узнать, в каких БКИ хранится ваша кредитная история
Сделать это можно двумя способами: через «Госуслуги» и напрямую в ЦККИ на сайте Банка России. Рассмотрим оба.
Что подготовить перед запросом через «Госуслуги»? Нужна подтверждённая учётная запись на портале. Получить такой статус можно через МФЦ, Почту России, онлайн через банк или с помощью усиленной квалифицированной электронной подписи.
Также важно, чтобы в профиле были актуальные дата рождения, данные паспорта и СНИЛС. «Госуслуги» подставят их в заявление сами — и если они неверны, запрос не обработают.
Как узнать БКИ через «Госуслуги»? Авторизуйтесь на портале и найдите услугу «Сведения о БКИ, в котором (которых) хранится кредитная история». Проще всего сделать это, если ввести в строку поиска «БКИ» — услуга отобразится первой. Нажмите на неё, а затем на «Продолжить».
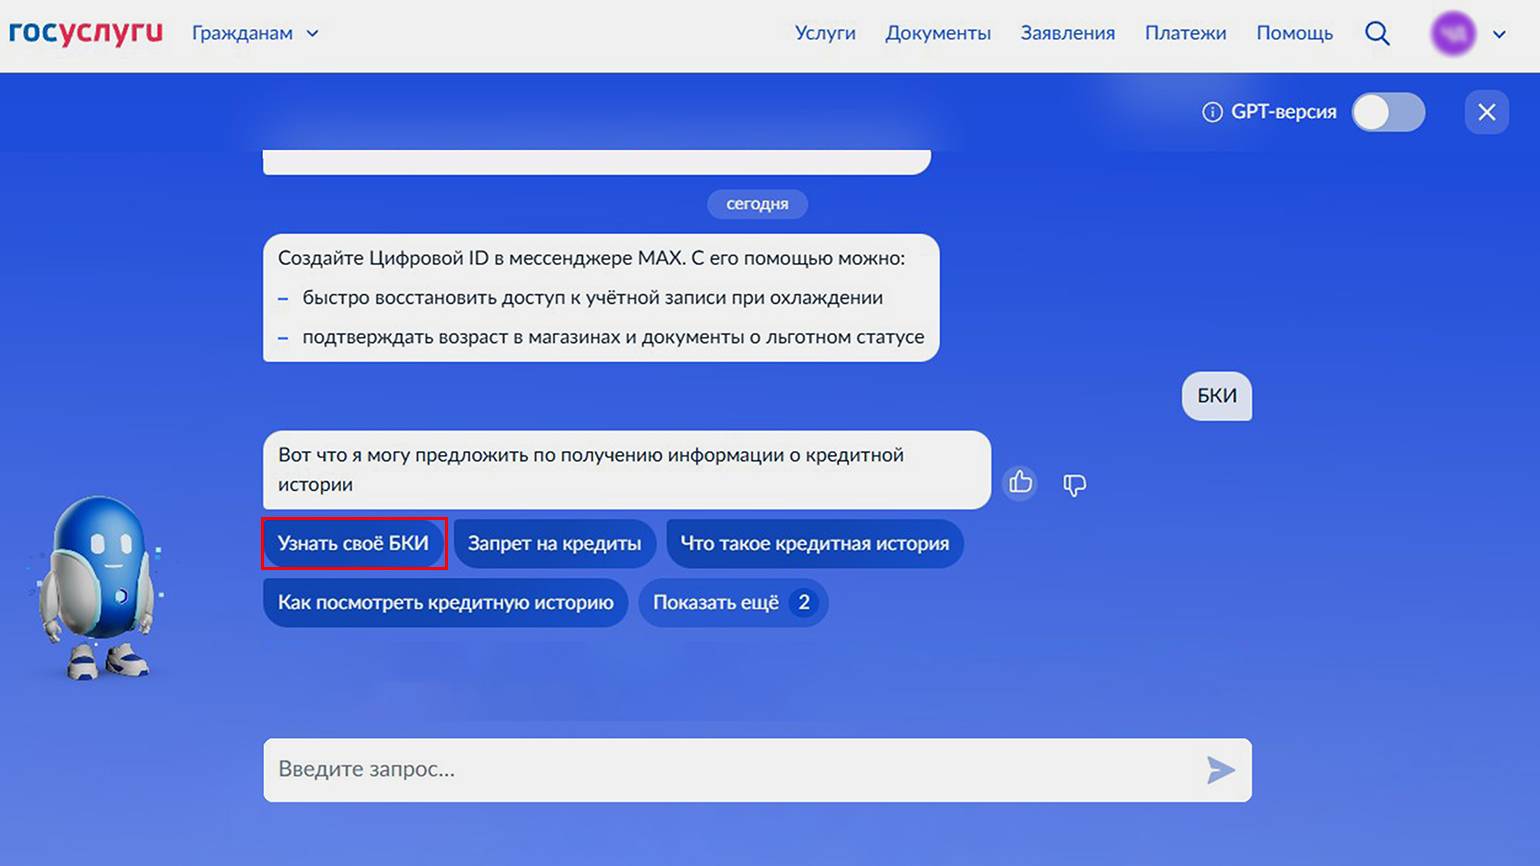
Скриншот: «Госуслуги» / Skillbox Media
Система предложит проверить ваши данные. Если они актуальны, нажмите «Верно». Если нет — их можно изменить: для этого нажмите на соответствующую кнопку. Вас перенаправит в раздел с документами, где можно скорректировать сведения о них.
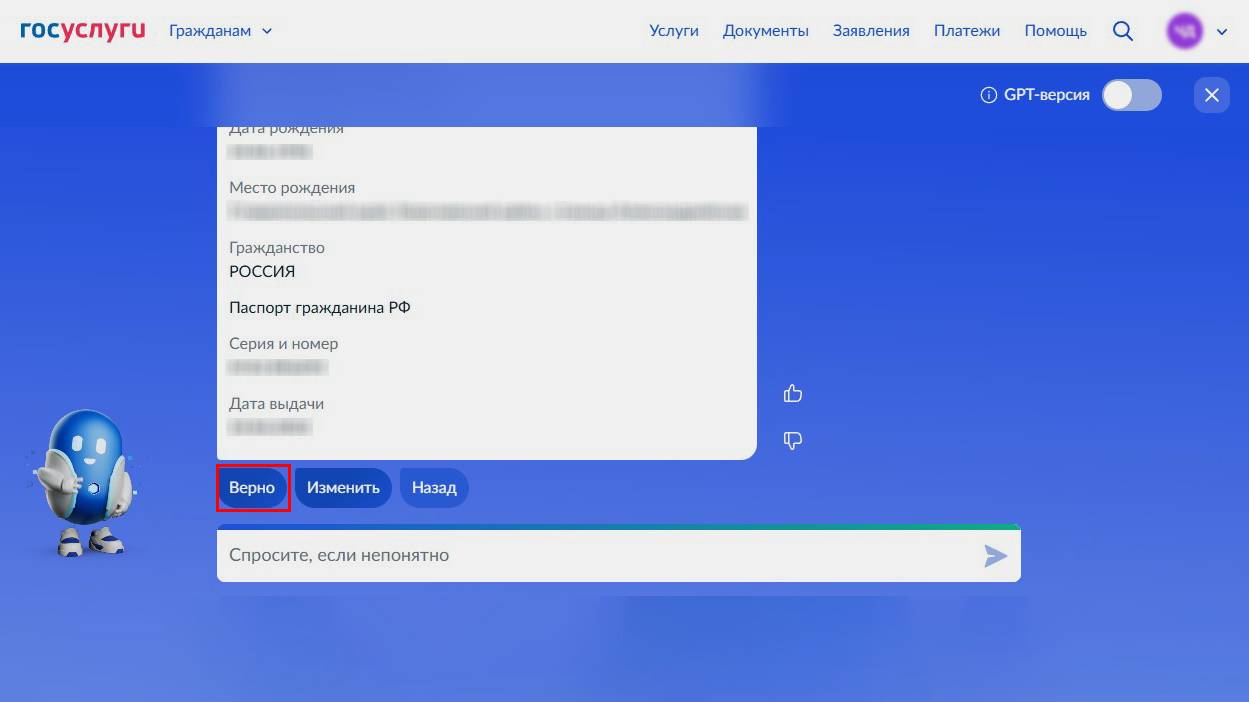
Скриншот: «Госуслуги» / Skillbox Media
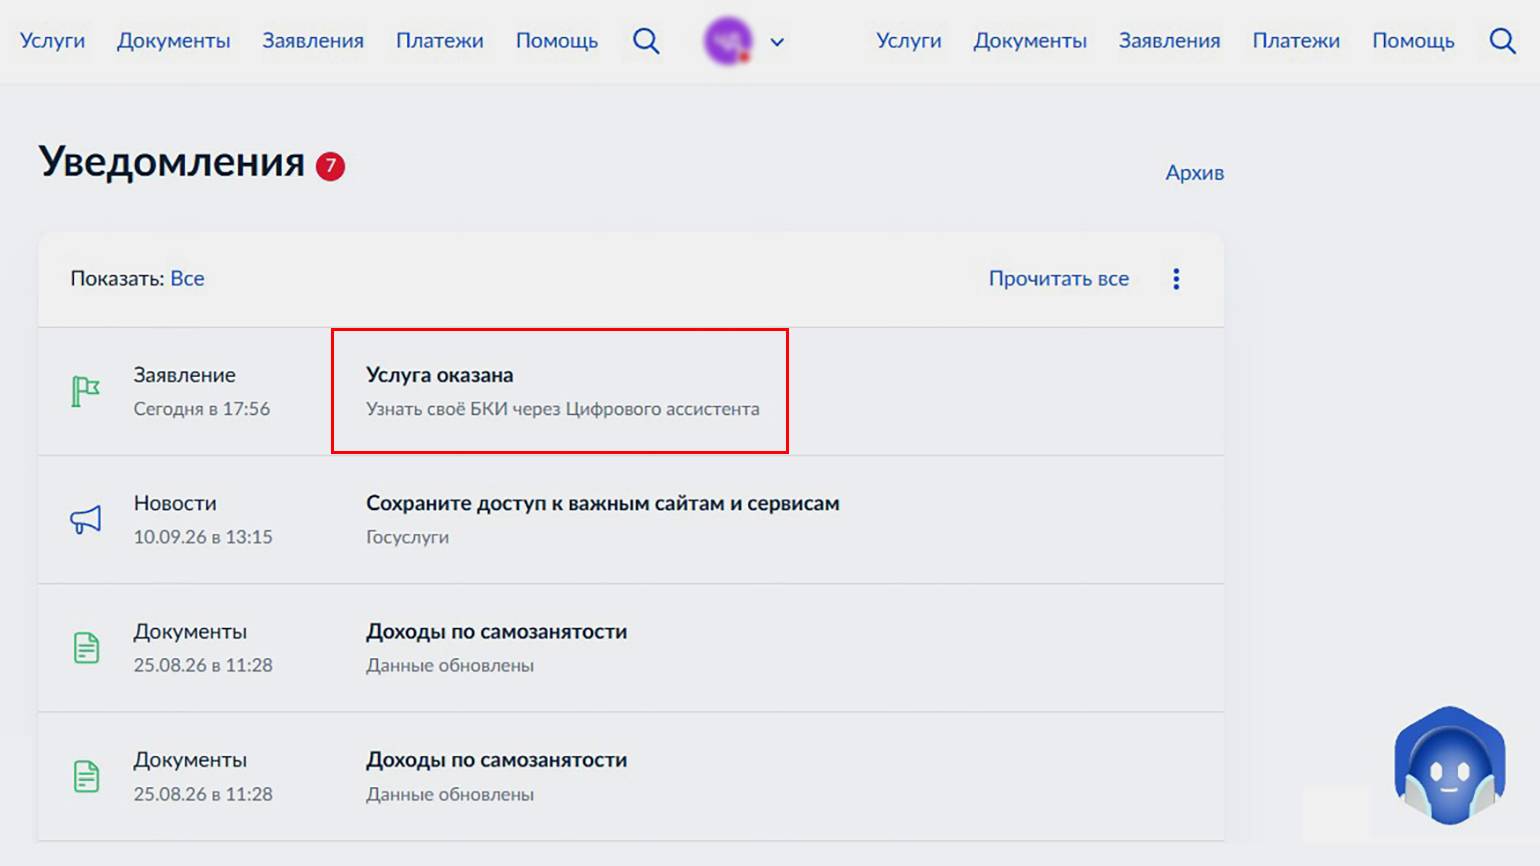
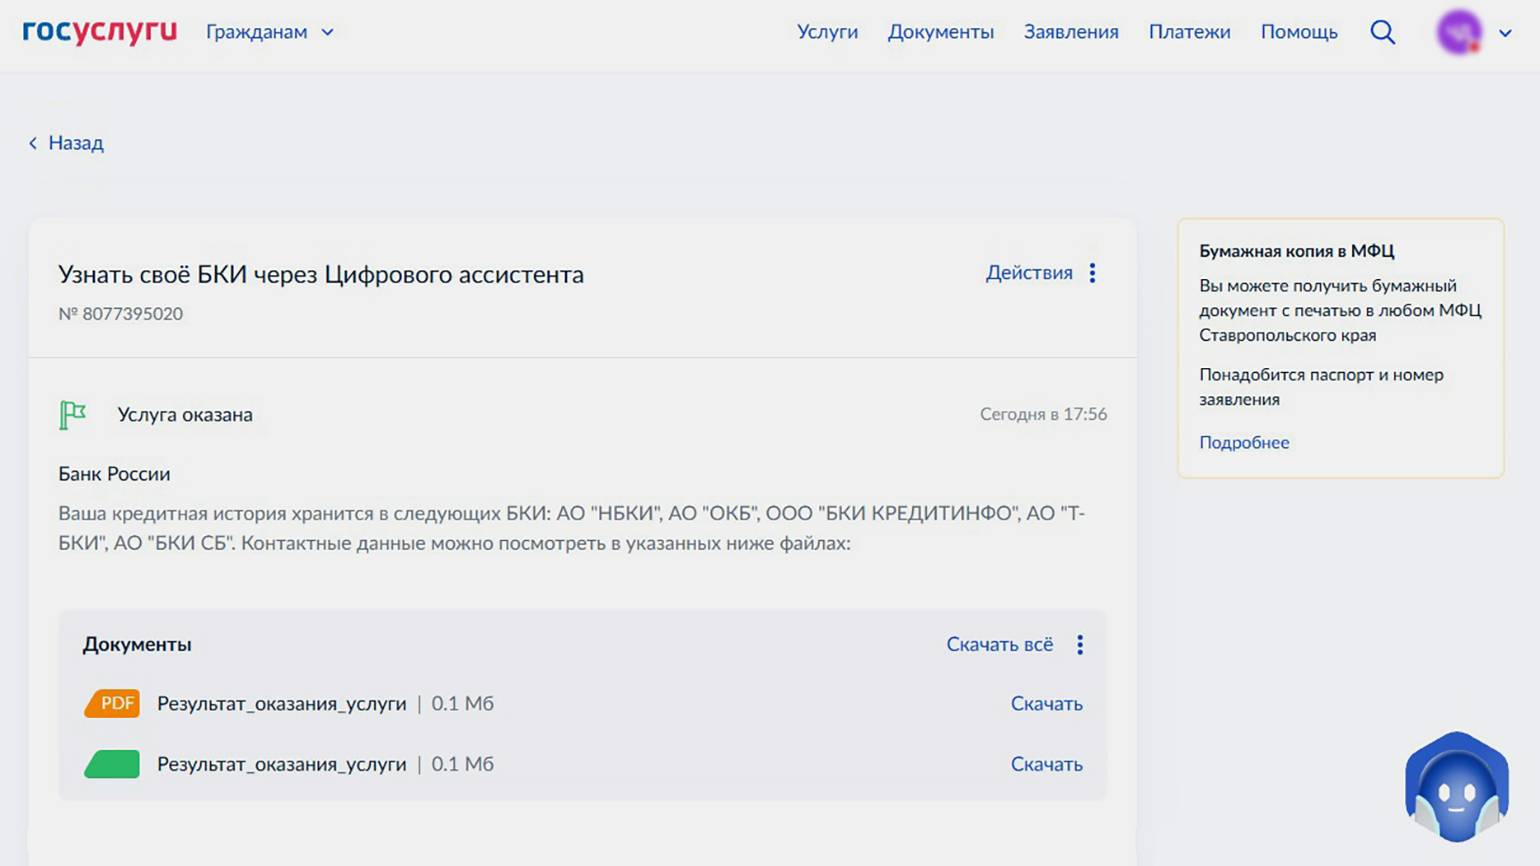
После нажатия на «Верно» заявление отправят — Банк России сообщит сведения не позднее следующего рабочего дня. Обычно информация приходит быстро, буквально в течение нескольких минут. «Госуслуги» оповестят об этом по почте и отправят уведомление на самом портале. Из него можно будет перейти к списку БКИ.
Также уведомление об оказании услуги может поступить в мессенджер Max. В нём же будут указаны БКИ, в которых хранится история.
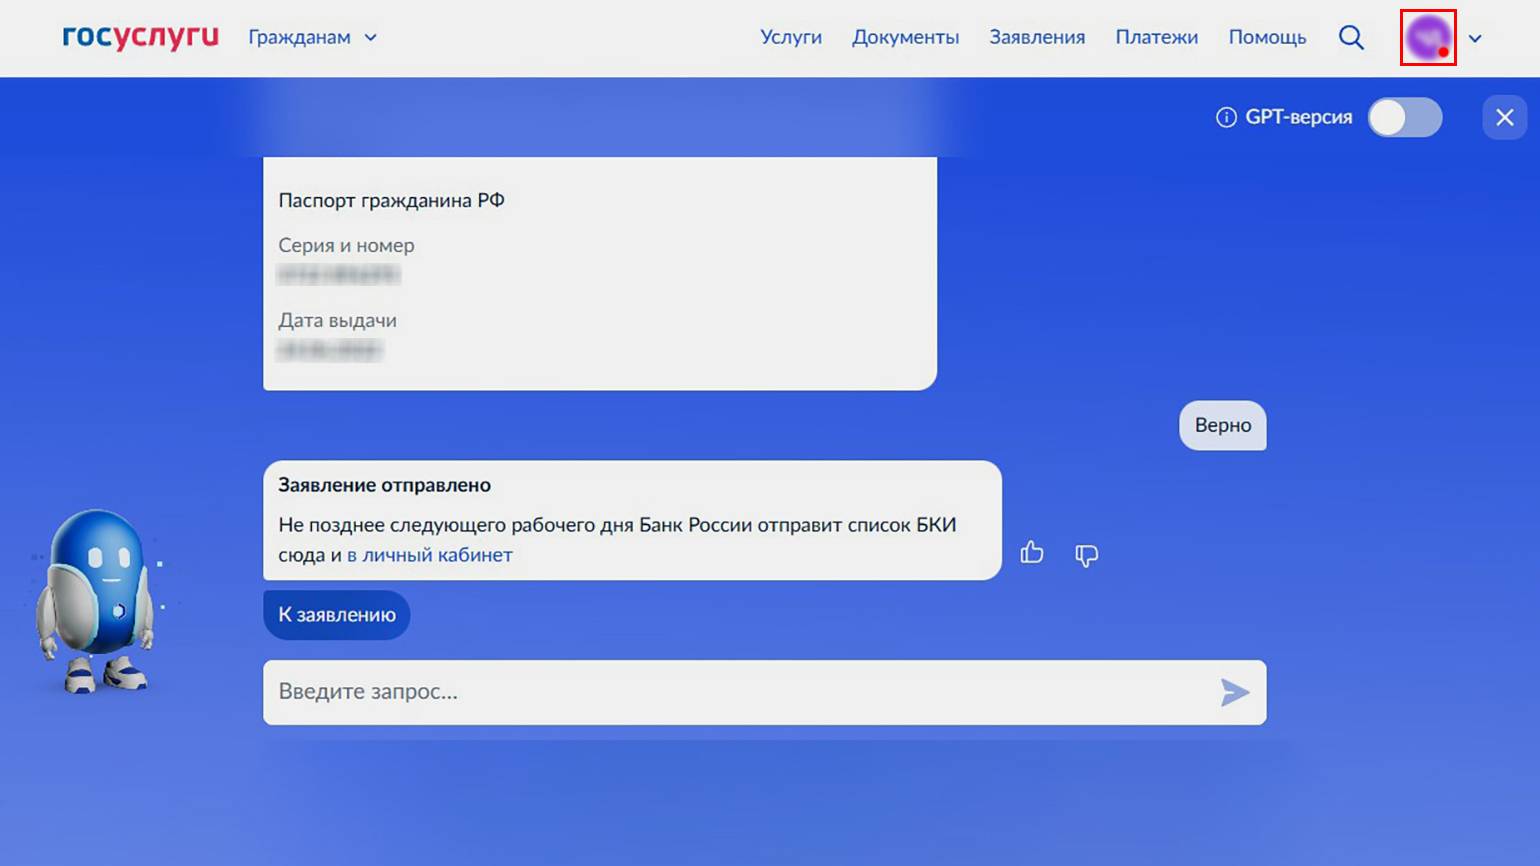
Скриншот: «Госуслуги» / Skillbox Media
Скриншот: «Госуслуги» / Skillbox Media
Скриншот: «Госуслуги» / Skillbox Media
Что подготовить перед запросом в ЦККИ? Код субъекта кредитной истории. Это уникальная для каждого субъекта комбинация из букв и цифр — обычно 4–15 символов.
Узнать код можно в банке, где вы брали кредит, — обратиться в отделение или, например, написать в поддержку в мобильном приложении. Некоторые банки также пишут код в договоре или приложении к нему.
Кода может не быть, если вы никогда не брали кредитов или оформляли их до 2005 года. Тогда получить список БКИ можно через «Госуслуги».
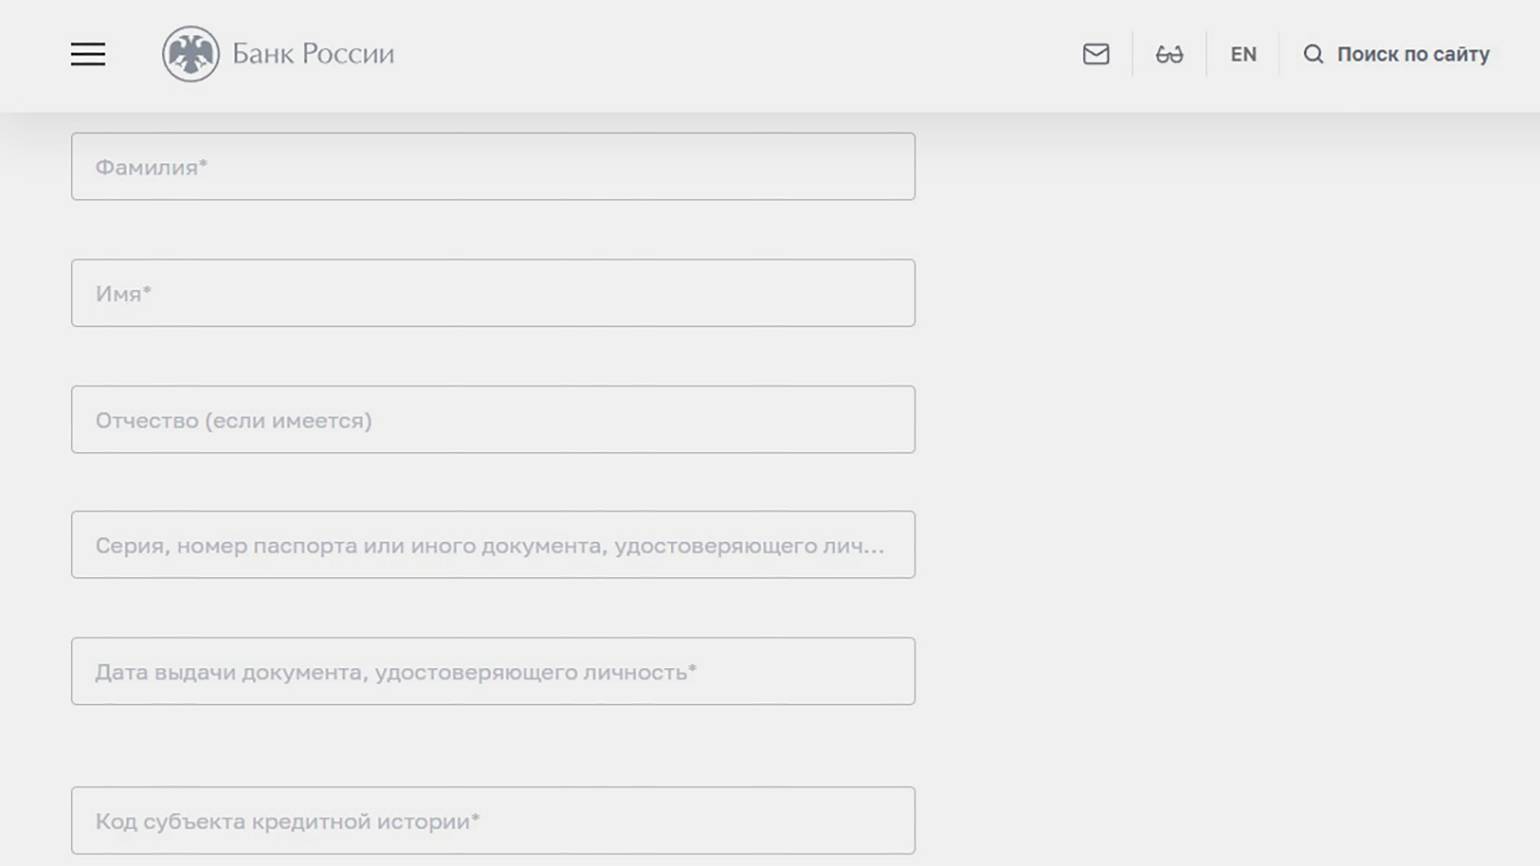
Как узнать БКИ через ЦККИ? Перейдите на страницу запроса сведений и нажмите «Я знаю код субъекта кредитных историй». Система предложит:
- пройти авторизацию с помощью электронной почты — указать адрес, а затем ввести код из него;
- подтвердить, что вы ознакомлены с условиями передачи запроса, — поставить галочку;
- указать данные: Ф. И. О., данные паспорта и сам код субъекта кредитной истории;
- указать адрес почты, на который хотите получить ответ.
Без этого отправить заявку не получится.
Скриншот: Банк России / Skillbox Media
Ответ на запрос в ЦККИ придёт на указанную почту. Сроки ответа такие же, как при запросе через «Госуслуги»: не позднее следующего рабочего дня, часто — несколько минут.
Как бесплатно получить отчёт
В каждом бюро можно запросить кредитную историю бесплатно, но только два раза в год. За дополнительные запросы нужно платить, и у каждого БКИ свои тарифы.
Чтобы получить отчёт, нужно авторизоваться на сайте бюро и запросить сведения в личном кабинете. Для примера покажем процесс в НБКИ — Национальном бюро.
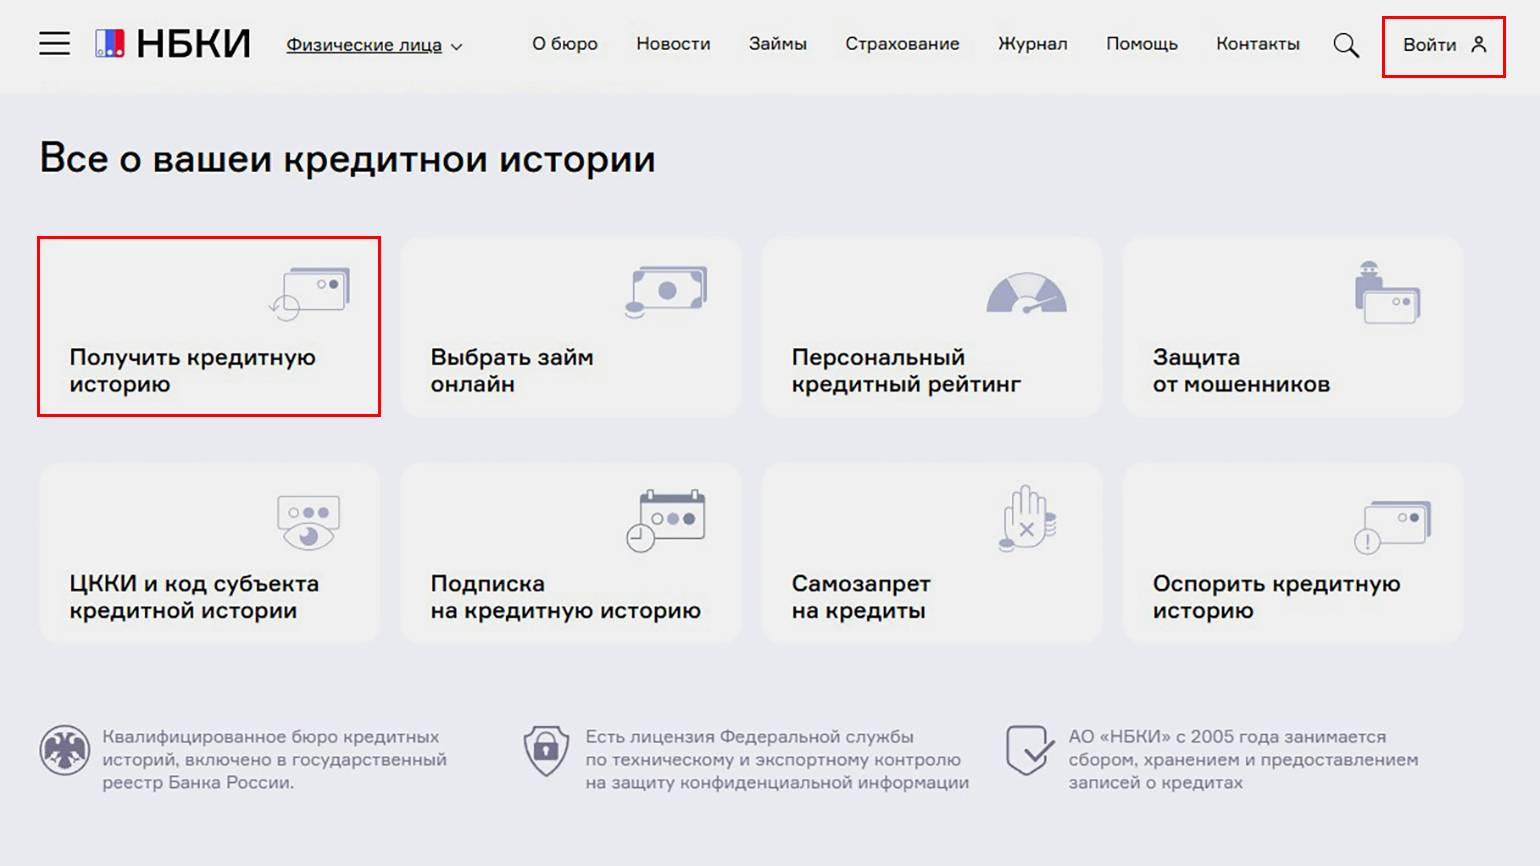
Перейдите на сайт НБКИ и нажмите «Войти» либо «Получить кредитную историю» на главной странице, а затем «Проверить онлайн». Откроется страница авторизации — здесь можно зарегистрироваться или войти с помощью учётной записи «Госуслуг».
Скриншот: НБКИ / Skillbox Media
Для запроса кредитной истории в любом случае понадобится подтверждение личности — поэтому проще сразу авторизоваться через «Госуслуги». Для этого нажмите на «Через Госуслуги». Вас перенаправит на страницу, где можно будет отсканировать QR-код в приложении «Госуслуг», ввести логин и пароль либо использовать электронную подпись. После этого нужно будет выдать разрешение на доступ к данным.
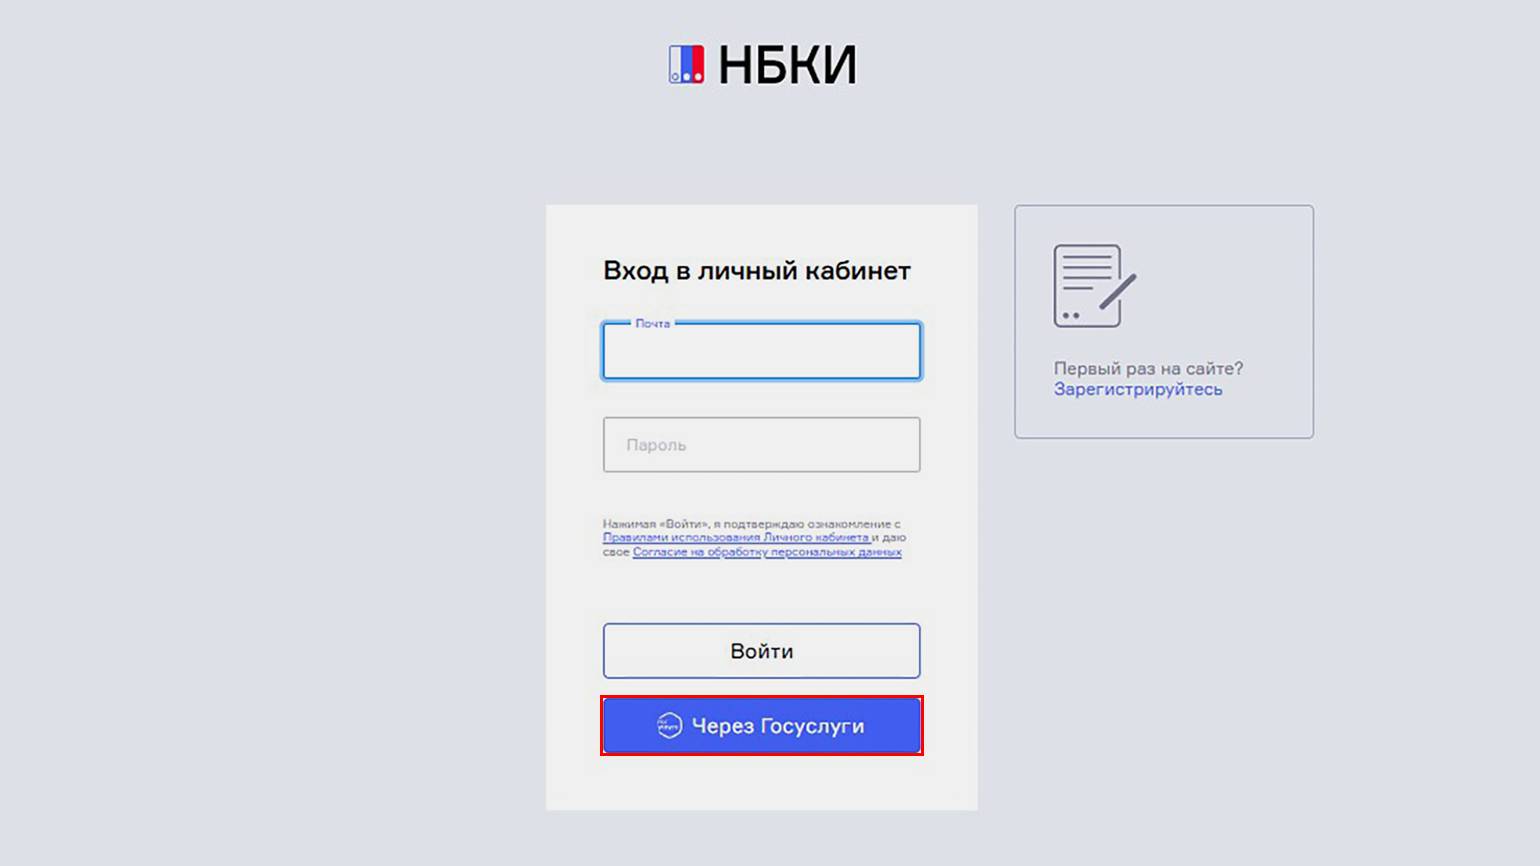
Скриншот: НБКИ / Skillbox Media
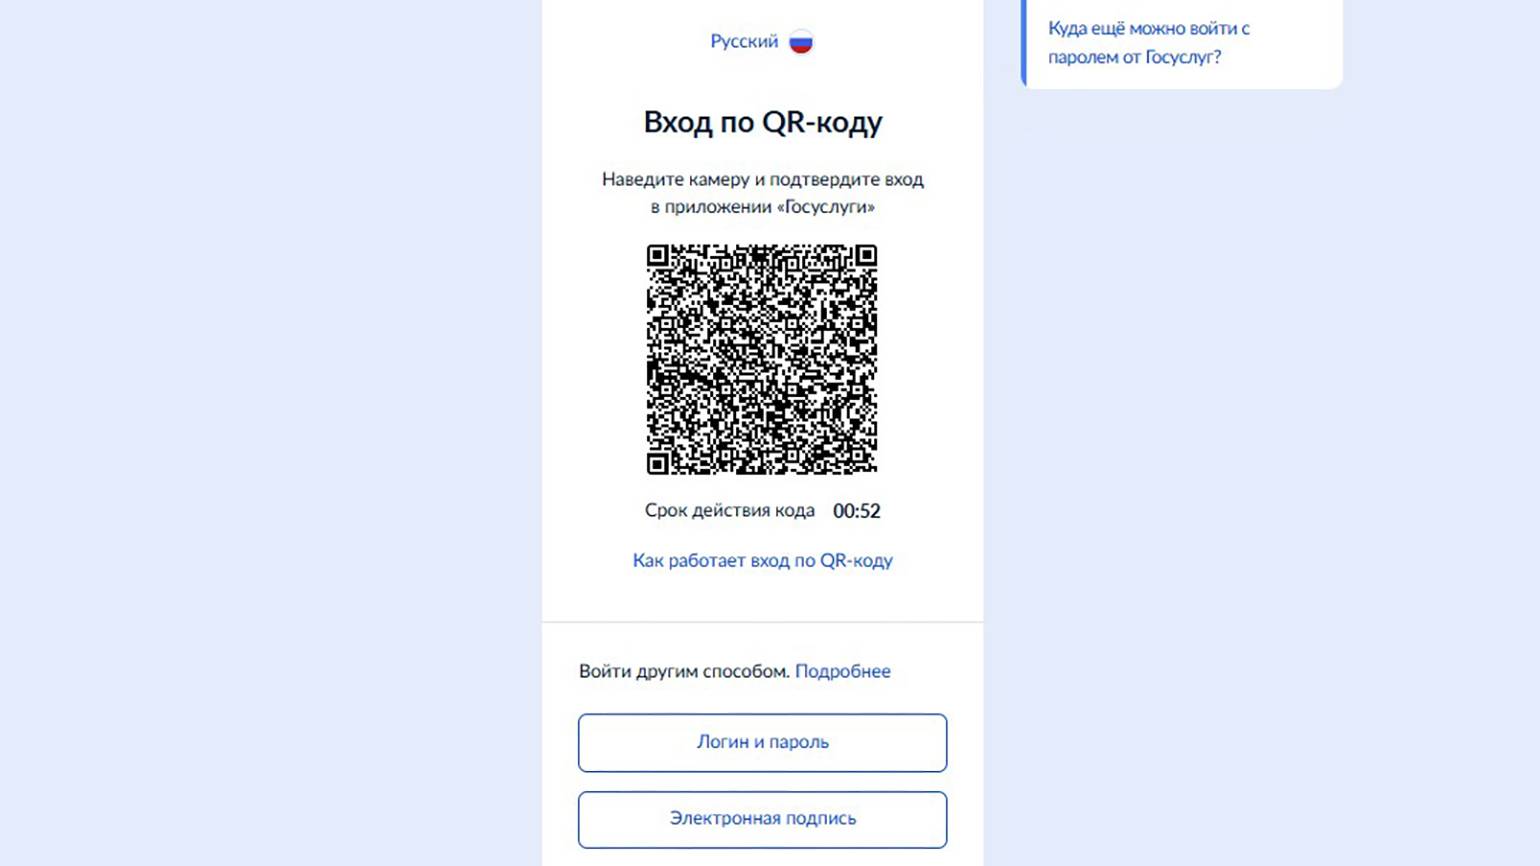
Скриншот: «Госуслуги» / Skillbox Media
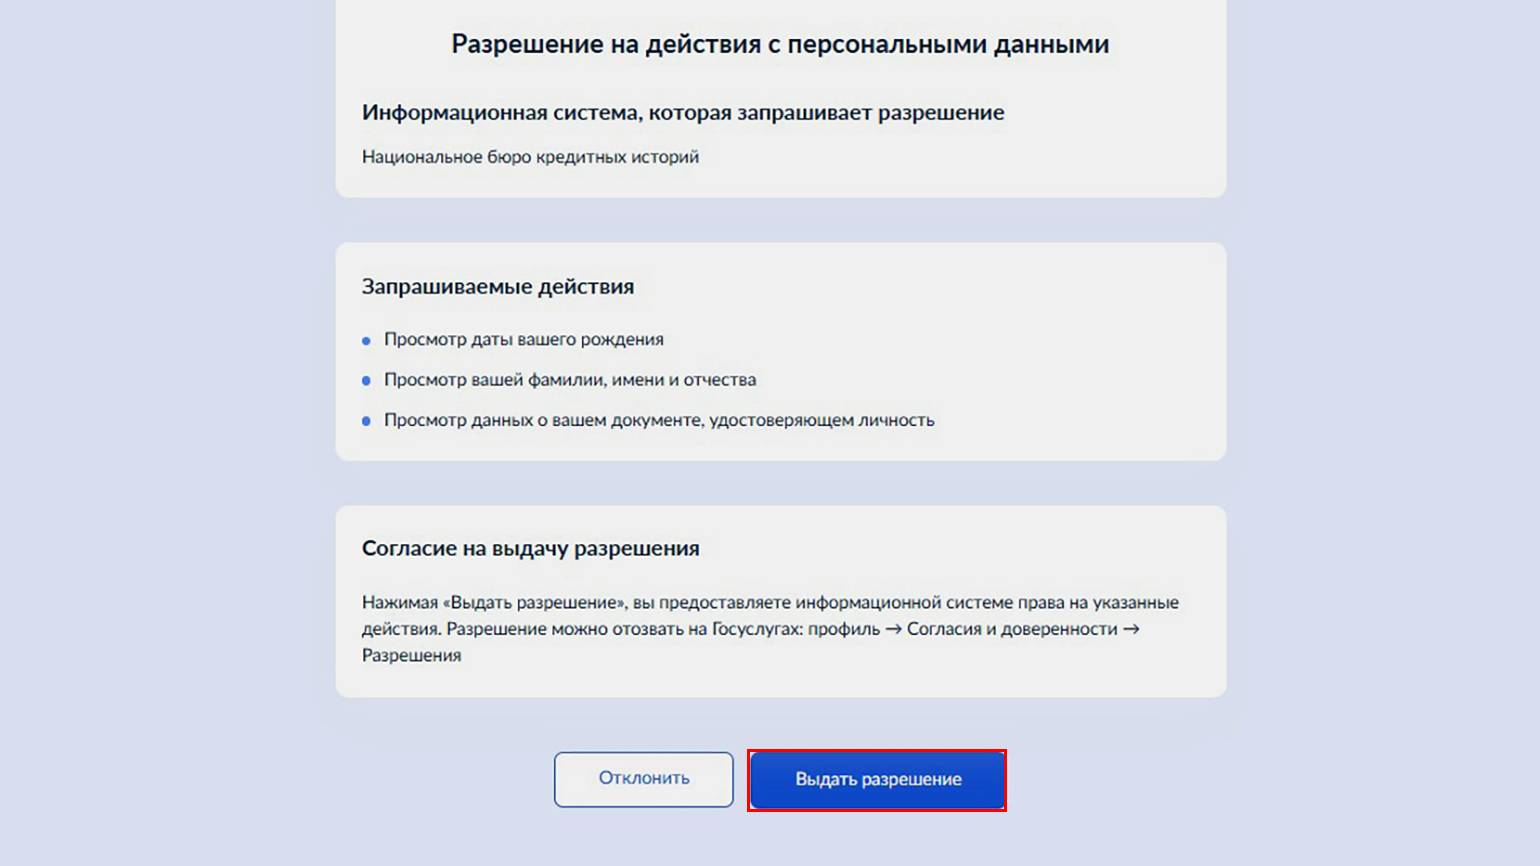
Скриншот: «Госуслуги» / Skillbox Media
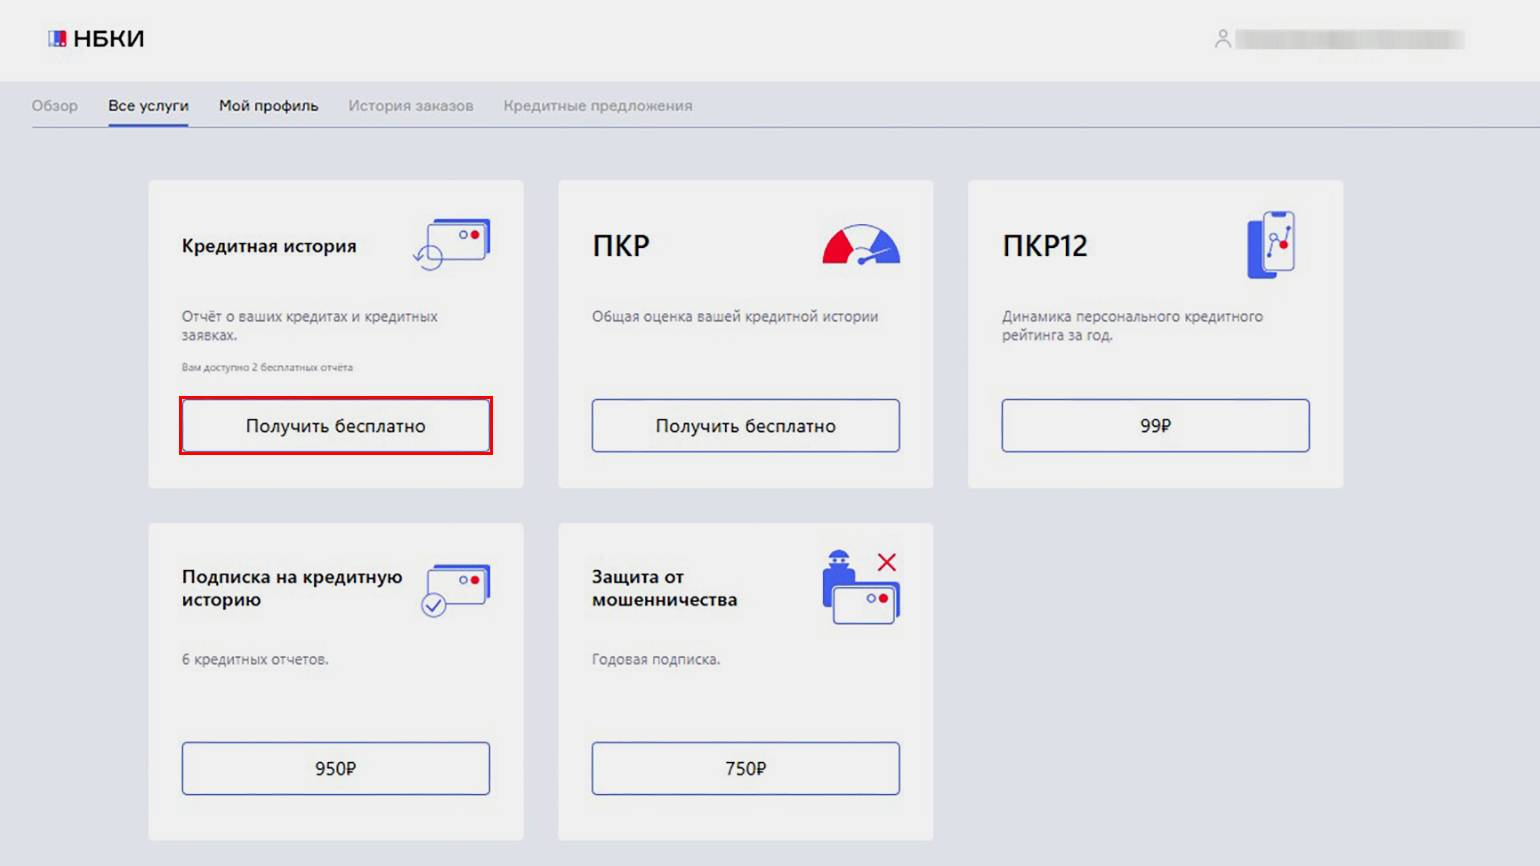
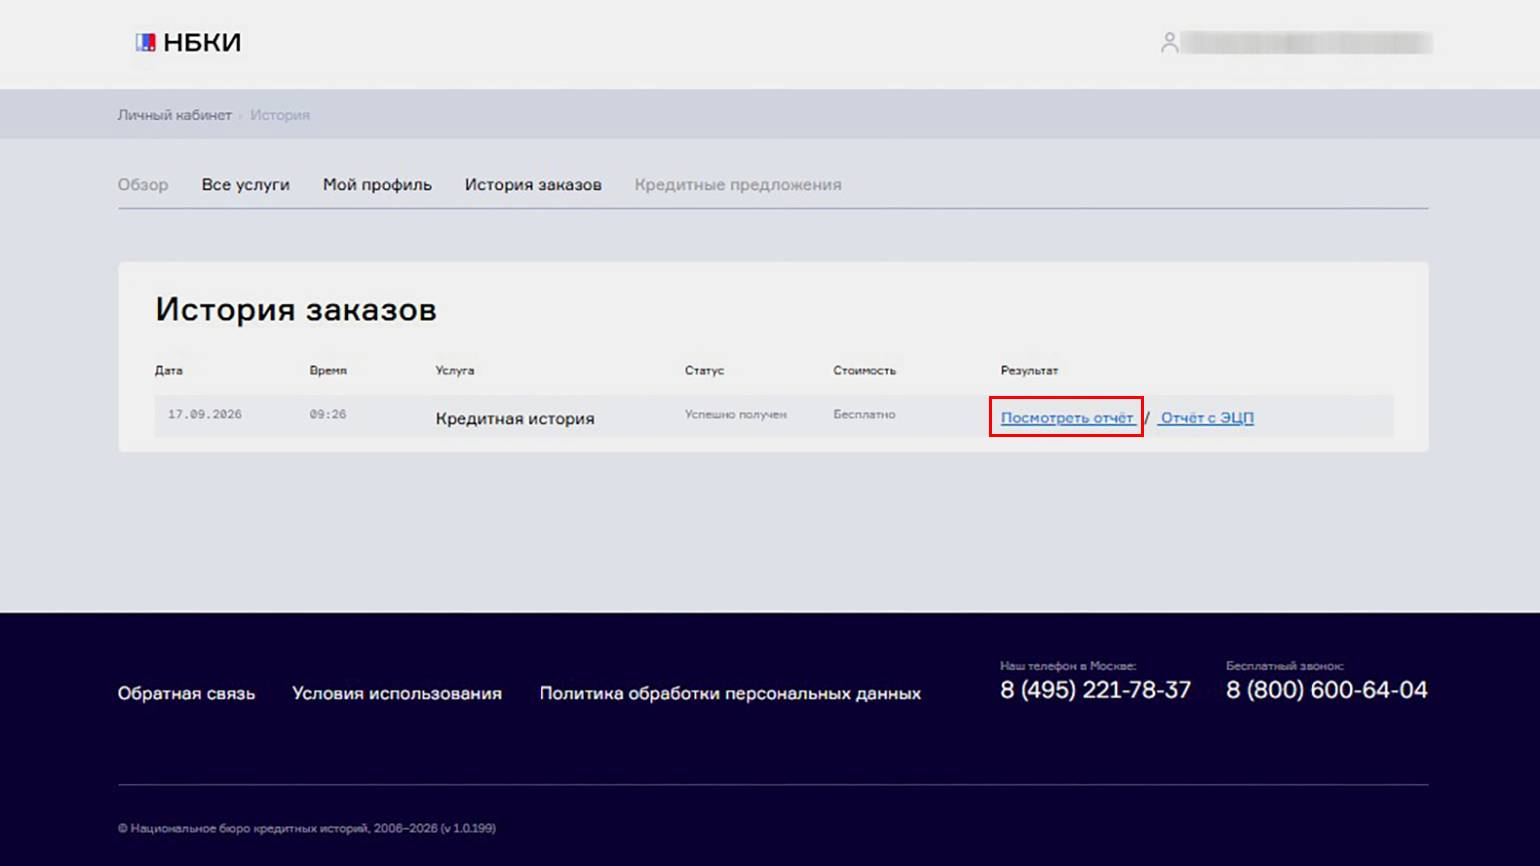
Вас перенаправит в личный кабинет НБКИ. В нём сразу можно будет перейти к запросу отчёта — для этого нажмите на «Получить бесплатно» в окне «Кредитная история». Её сформируют практически мгновенно — нажмите на «Посмотреть отчёт», и он откроется в новой вкладке.
Какие БКИ работают в России
В государственном реестре, сформированном Банком России, всего шесть бюро кредитных историй. Данные могут храниться в нескольких из них.
У каждого бюро свои сайты и правила запросов. Для удобства мы собрали информацию о них в одной таблице.
| Бюро | Официальный сайт | Где можно получить отчёт | Способ идентификации | Сколько стоит каждый дополнительный запрос |
|---|---|---|---|---|
| НБКИ — «Национальное бюро кредитных историй» | nbki.ru | В личном кабинете | «Госуслуги» | 500 рублей |
| ОКБ — «Объединённое кредитное бюро» | bki-okb.ru | В сервисе «Кредистория» | «Госуслуги», T-ID, «Сбер ID» | 490 рублей |
| «Скоринг Бюро» | scoring.ru | В личном кабинете | «Госуслуги», «Сбер ID» | 599 рублей |
| «КредитИнфо» | bki-ci.ru | В личном кабинете | «Госуслуги» | 379 рублей |
| Spectrum | cbch.ru | В личном кабинете | «Госуслуги» | На сайте не указано |
| Т-БКИ — «Технологичное бюро кредитных историй» | tbki.ru | В личном кабинете | «Госуслуги», T-ID | Бесплатно |
У некоторых бюро также есть дополнительные услуги — например, годовые подписки. С ними, как правило, можно запрашивать кредитную историю неограниченное количество раз и получать уведомления об изменениях в ней.
Как читать кредитный отчёт
По статье 4 №218-ФЗ, кредитная история состоит из четырёх частей: это титульная, основная, дополнительная и информационная. Расскажем, что содержится в каждой из них.
Титульная. Как правило, это первый лист кредитного отчёта. На нём указывают сведения, идентифицирующие человека, — то есть ваши Ф. И. О., дату рождения и данные паспорта. Также в титульной части могут указывать дату формирования отчёта.
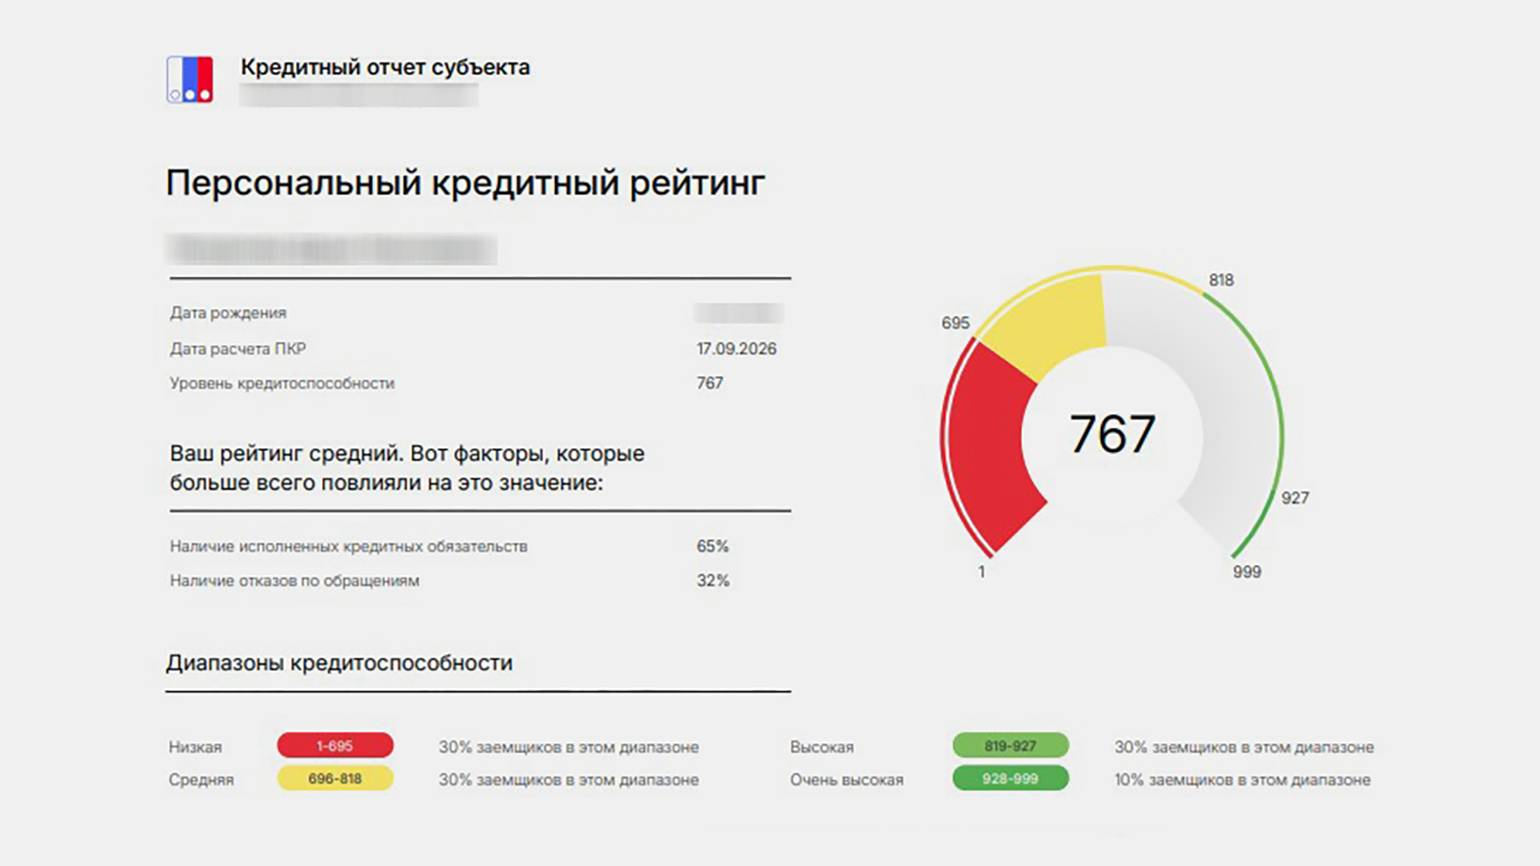
Основная. В основной части есть индивидуальный кредитный рейтинг и сведения обо всех обязательствах.
Индивидуальный, или персональный, кредитный рейтинг — оценка кредитоспособности, выраженная в баллах: от 1 до 999. По ним можно оценить вероятность одобрения нового займа: чем выше балл, тем лучше.
Скриншот: НБКИ / Skillbox Media
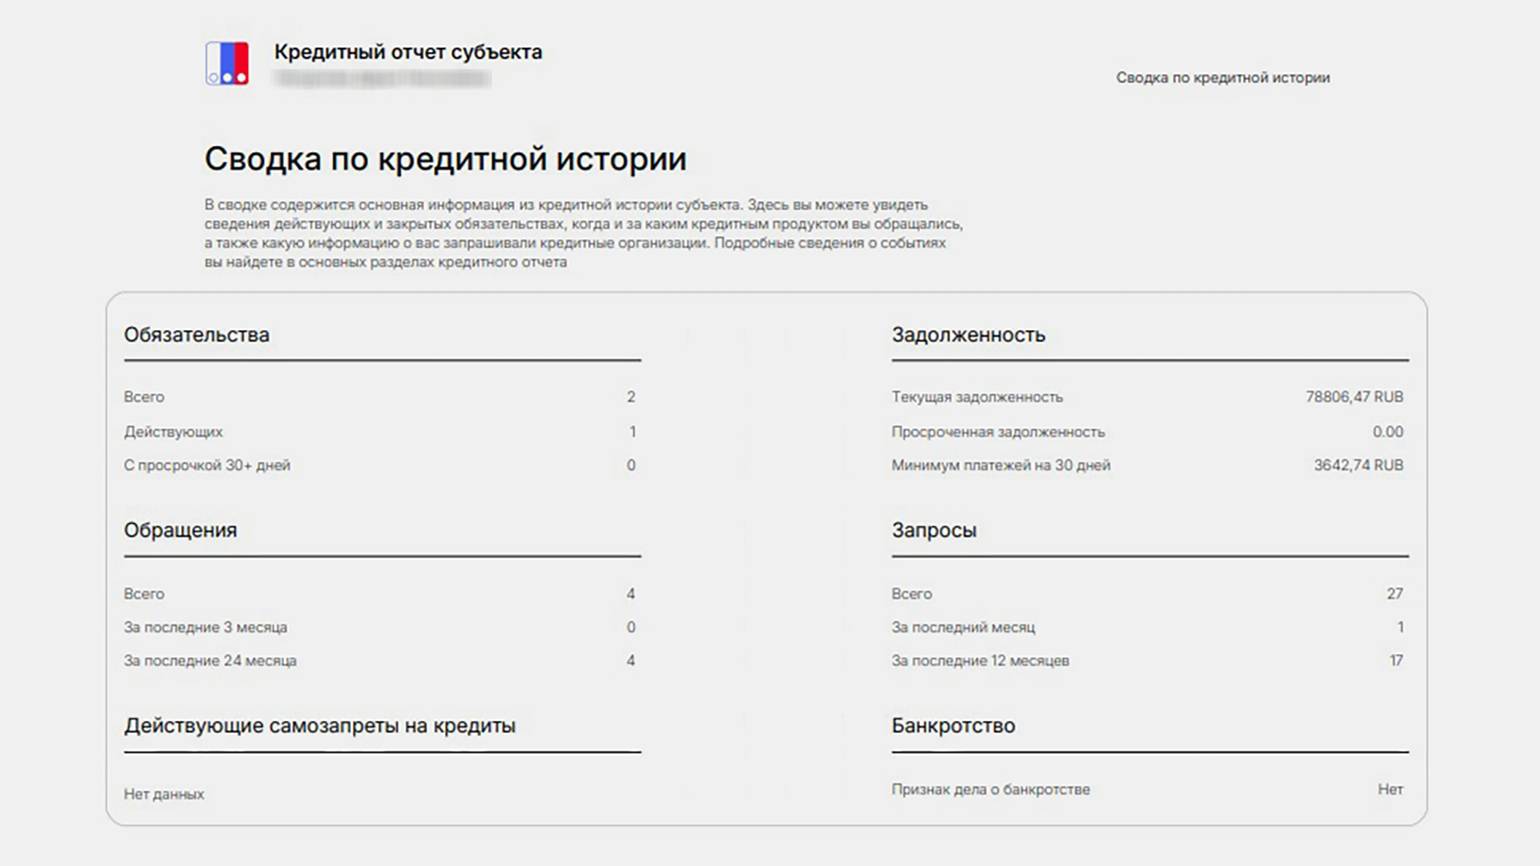
Сведения обо всех обязательствах обычно разнесены по нескольким разделам — они могут называться, например, «Действующие обязательства», «Обязательства без передачи данных» и другим подобным образом. Также, как правило, в отчёте есть краткая сводка — она показывает все обязательства, общую сумму задолженности, просрочки, наличие самозапрета на кредиты и другую важную информацию.
Скриншот: НБКИ / Skillbox Media
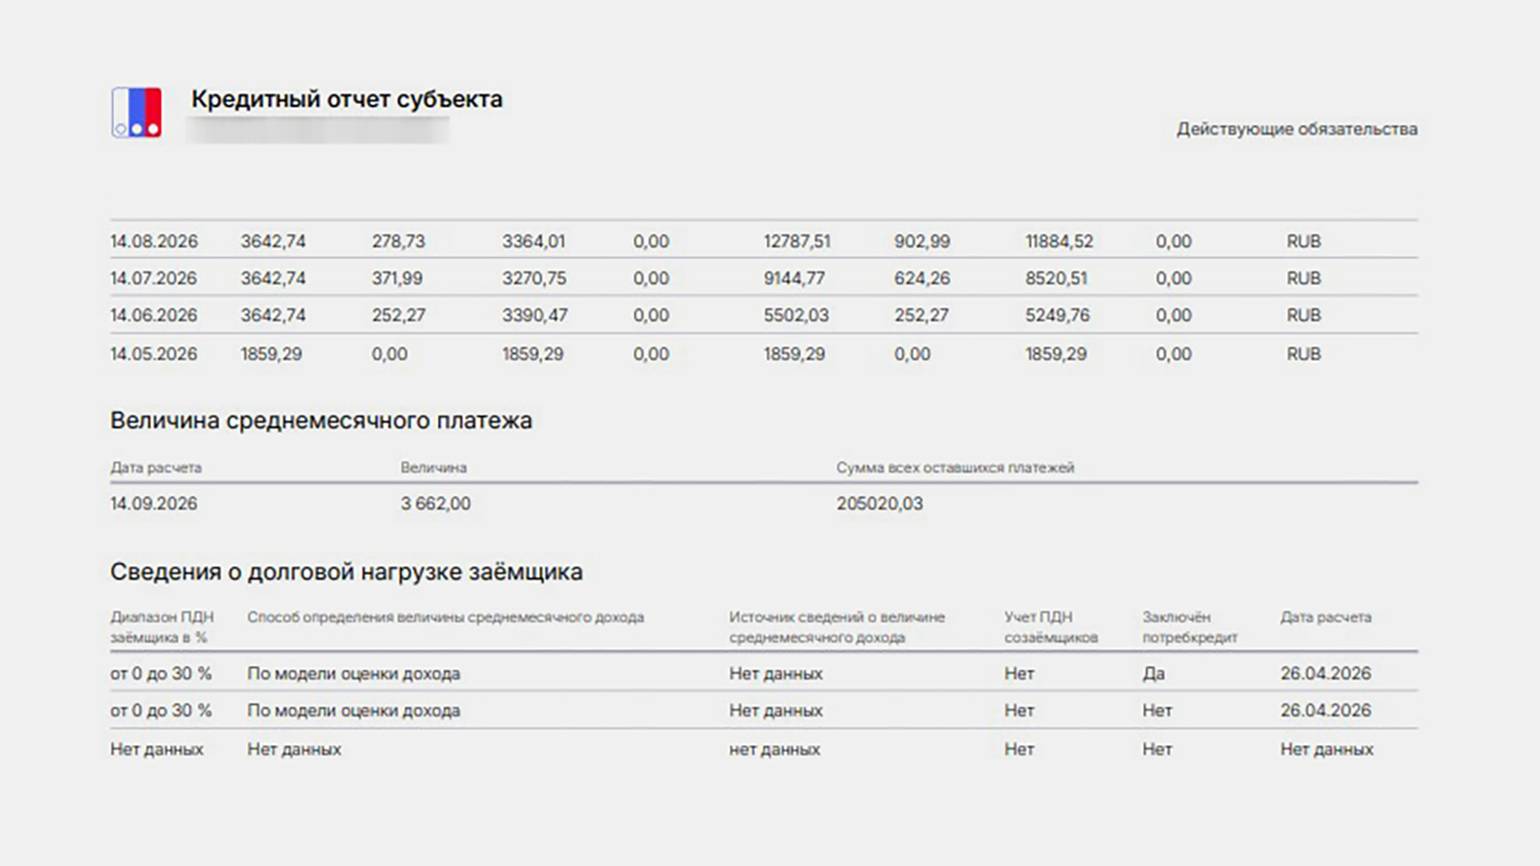
Сводку удобно использовать, чтобы быстро оценить ситуацию — например, проверить, сколько всего действующих кредитов отображается в истории. Подробную информацию можно посмотреть в другом месте отчёта — так, там можно посмотреть графики платежей по кредитам, их полную стоимость, сведения о долговой нагрузке и другие данные.
Скриншот: НБКИ / Skillbox Media
Важно!
В отчёте могут быть не все обязательства. Это связано с тем, что каждый источник информации сам выбирает, с какими БКИ работать, — и бюро, например, может не получить данные о займе в одном из банков.
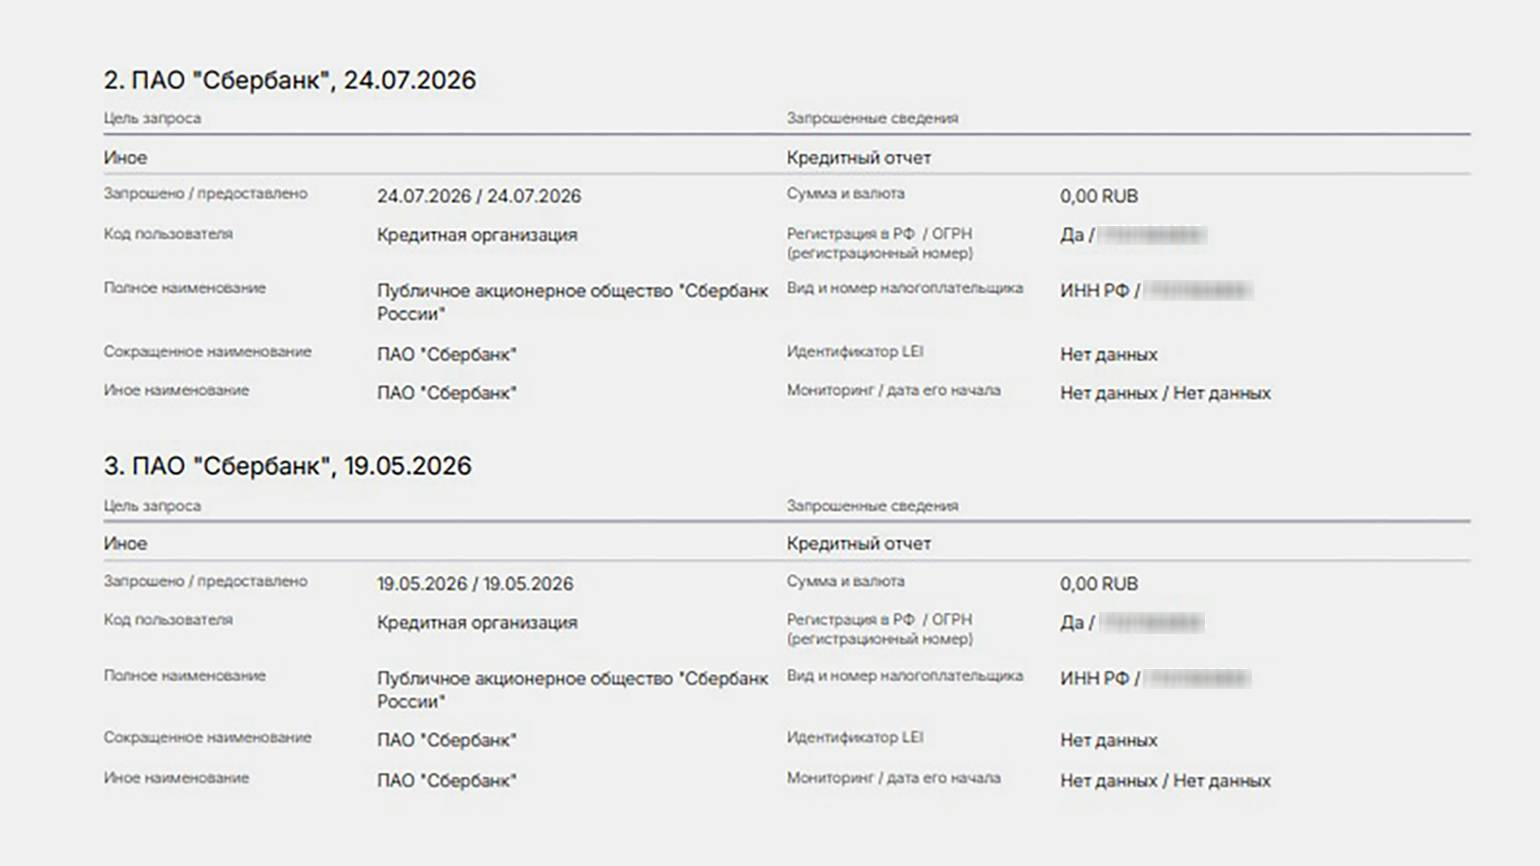
Дополнительная. В этой части отчёта есть сведения об источниках, которые передавали информацию и о тех, кто запрашивал вашу кредитную историю. Запросов может быть много — банки, например, могут запрашивать отчёты, чтобы оценить риски, сделать персональное предложение, изменить условия обслуживания. При этом кредитов в них может не быть.
Скриншот: НБКИ / Skillbox Media
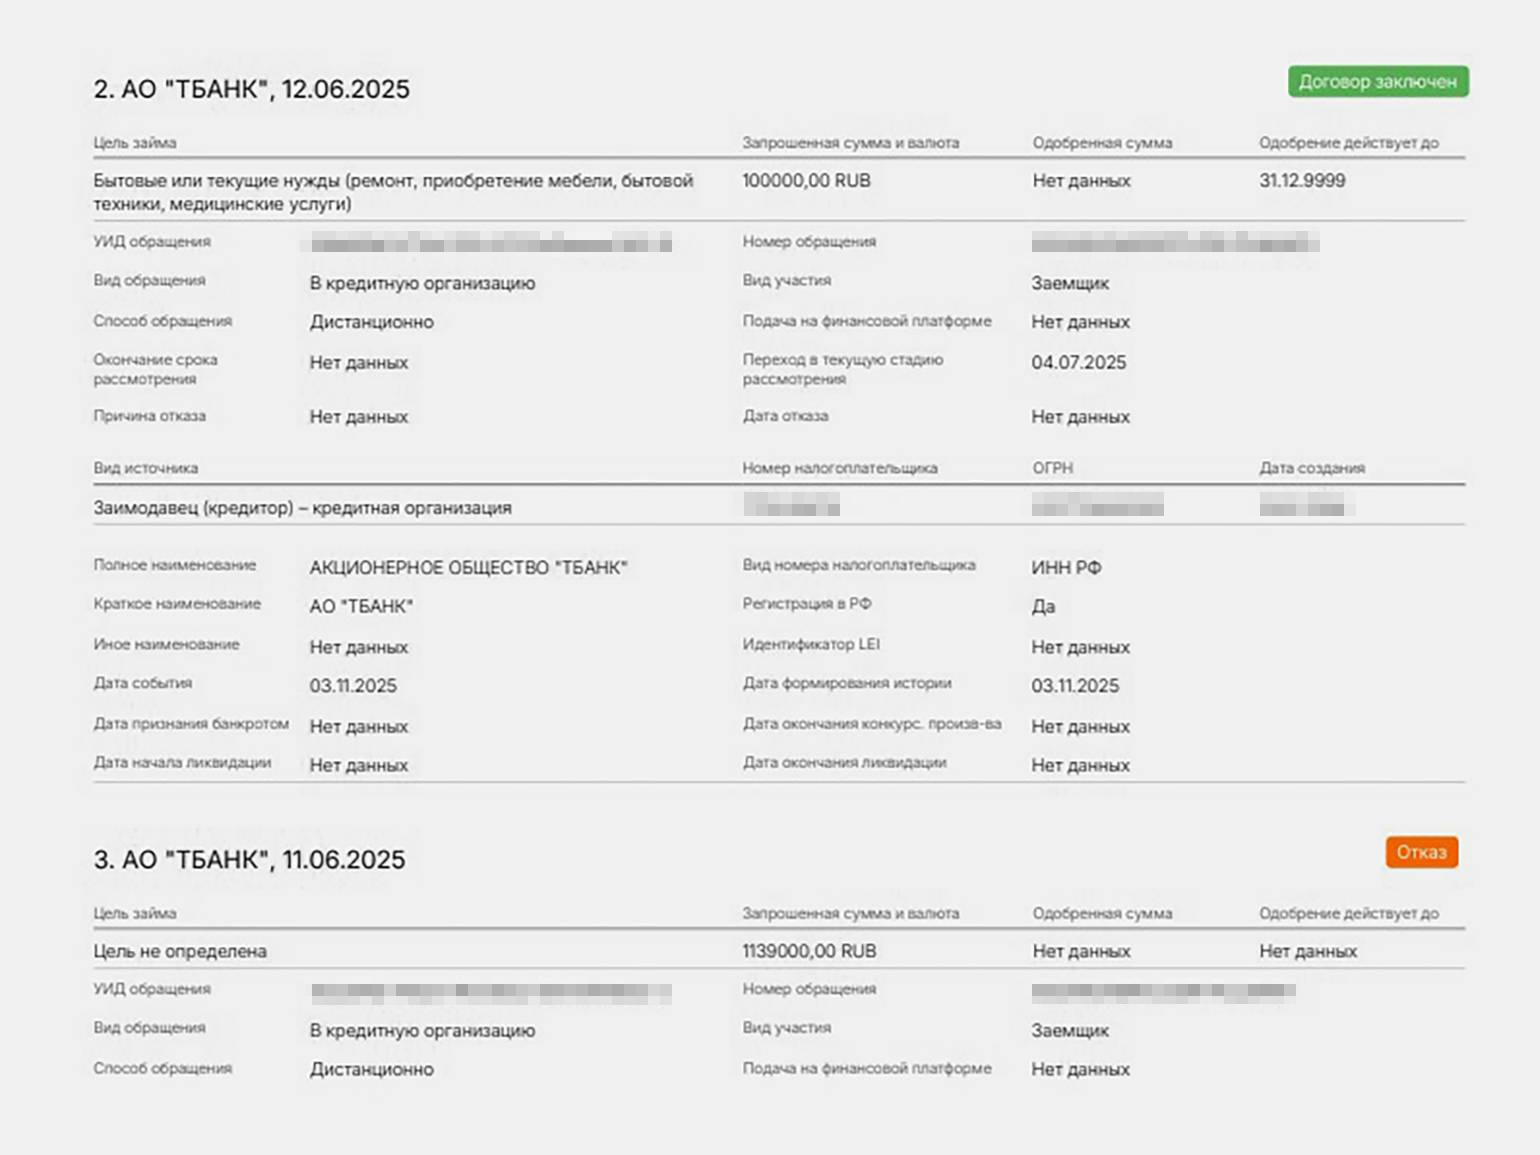
Информационная. Здесь собраны сведения об обращениях за кредитом или займом и о решениях по ним. Благодаря им можно, например, заметить, что от вашего лица подавали заявку на кредит — и обратиться в банк, чтобы отменить её.
Скриншот: НБКИ / Skillbox Media
Что делать, если в кредитной истории есть ошибка
Ошибку можно исправить — для этого нужно обратиться либо в организацию, которая передала неверные сведения, либо напрямую в БКИ. Рассмотрим оба варианта.
Исправление через кредитора. Этот способ подходит, если понятно, кто передал недостоверные сведения. Если, например, банк неправильно указал сумму задолженности или вы полностью погасили кредит, но он числится действующим, можно обратиться напрямую к нему. Обычно это делают в приложении, на сайте (но не у всех банков есть формы для этого) или в отделении. Также можно подать заявление об исправлении сведений в кредитной истории по почте.
В заявлении или в форме для оспаривания нужно указать:
- персональные данные — обычно Ф. И. О., дату рождения, данные паспорта;
- контактную информацию — обычно адрес электронной почты, на который и придёт ответ;
- предмет оспаривания — какую именно запись считаете ошибочной и почему.
Важно не просто описать свою позицию, но и приложить доказательства — например, если в истории есть запись о просроченном платеже, предоставить выписку, в которой видны даты поступления средств.
Банк должен будет проверить сведения и, если ошибка подтвердится, направить корректные данные в БКИ. Если ошибки нет — ответить, что сведения достоверны. На всё это у него есть десять рабочих дней с момента получения заявления.
Исправление через БКИ. Этот способ подходит, если источник данных неизвестен или их несколько — например, если сразу несколько банков передали недостоверные сведения. Заявление нужно подавать в БКИ, в отчёте которого есть ошибка. Если недостоверные сведения есть в отчётах из разных бюро, обращаться нужно в каждое из них.
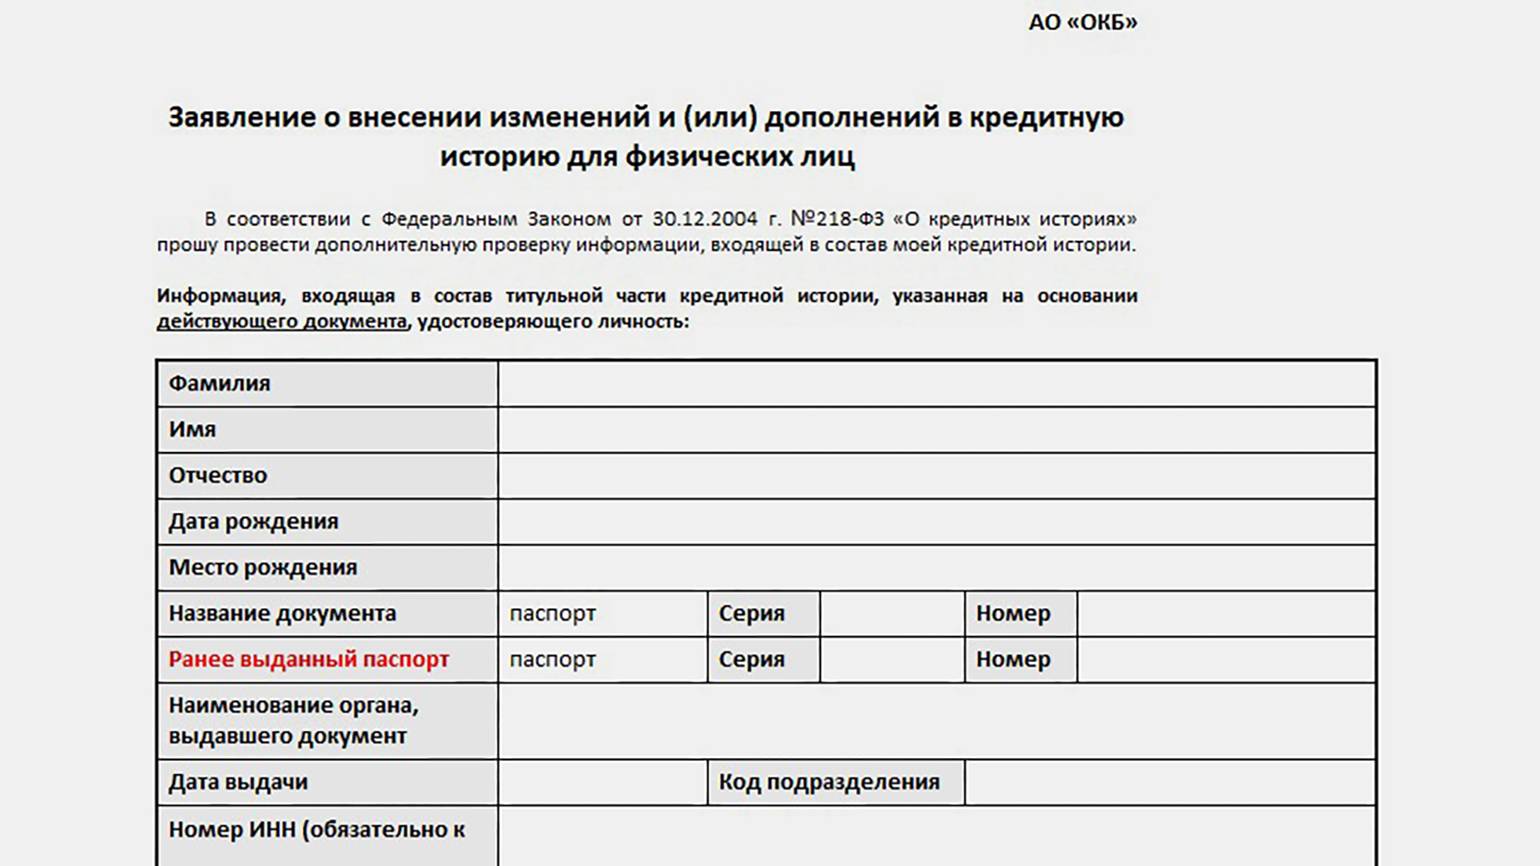
Подать заявление об оспаривании можно по почте либо другими способами. Проще всего делать это онлайн — на сайтах бюро есть образцы заявлений или формы для этого. Формы находятся либо в открытом доступе — найти их можно через поисковую систему по запросу вроде «оспорить кредитную историю в Т-БКИ» — либо в личном кабинете БКИ. В заявлении тоже нужно будет указать персональные данные, контактную информацию и предмет оспаривания, а также приложить к нему доказательства.
Скриншот: ОКБ / Skillbox Media
БКИ должно будет запросить информацию у источника данных — на это отведён срок в 20 рабочих дней после получения заявления. Источник данных должен направить информацию в течение десяти рабочих дней. То есть рассмотрение заявления может занять до 30 рабочих дней — по результатам отчёт исправят или сообщат, что ошибок в нём нет.
Если кредитор или БКИ отказываются исправлять недостоверные сведения, это можно обжаловать в судебном порядке.
FAQ: отвечаем на распространённые вопросы
Сколько раз бесплатно можно получить кредитный отчёт?
Два раза в год в каждом БКИ.
Можно ли получить всю историю одним отчётом?
Нет — каждое бюро предоставляет только те данные, которые у него есть. Чтобы получить максимум данных, нужно запросить историю во всех бюро, где она хранится.
Почему истории отличаются в разных БКИ?
Потому что источники данных (кредиторы) сами выбирают, в какие бюро отправлять информацию.
Можно ли проверить кредитную историю другого человека?
Просто так — нет: для этого нужна, например, нотариальная доверенность. Кроме того, на сайтах БКИ нужно проходить идентификацию — а чтобы её пройти за другого человека, нужно иметь доступ к его аккаунту на «Госуслугах».
Как узнать, в каких БКИ хранится моя история?
Через «Госуслуги» или ЦККИ — это бесплатно.
Как долго хранится кредитная история?
Сама история не исчезает — просто в ней может не быть актуальных сведений. Сведения о записях в ней хранятся семь лет со дня последнего изменения, и срок считается отдельно для всех событий. Например, запись о кредите аннулируют из кредитной истории спустя семь лет после его погашения, но другие данные могут остаться в отчёте.
Можно ли удалить плохую кредитную историю?
Нет — в кредитной истории можно только исправить ошибки. Улучшить её можно, если, например, погасить кредиты, не допускать просрочек и не отправлять много заявок на займы.
Сколько времени занимает исправление ошибок?
До 30 рабочих дней.
Почему у меня низкий кредитный рейтинг, хотя я не допускаю просрочек?
На него влияет множество факторов. Он может ухудшаться, например, если есть заявки на кредиты, по которым банк отказал, или если есть действующие займы.
Эти материалы редакции «Деньги» Skillbox Media могут быть вам интересны
- Что лучше: копить или брать кредит?
- Хочу больше денег — и что дальше? Как поставить финансовую цель и не сойти с дистанции
- Что делать, если взломали «Госуслуги»: инструкция по защите от мошенников
- Отказ от иллюзий, эмоций, надежд. Что нужно инвестору, чтобы наращивать капитал
- Как работает технология NFT и как на ней заработать