Все
 Истории
 Дизайн
 Код
 Геймдев
 Бизнес
 Маркетинг
 Управление
 Кино
 Музыка
 Проектная фотография
 Развитие
 Деньги
 Здоровье
 Образование
 EdTech
 Корп. обучение
 Блог Skillbox
 Глоссарий
 Спецпроекты

«Казна пуста, милорд»: что делать, если срочно нужны деньги
Только законные и финансово-грамотные решения.

Когда деньги нужны срочно, а зарплата только через две недели, первое решение, которое приходит в голову, — взять кредит или заём. Но торопиться не стоит: пользование чужими деньгами может обойтись дороже, чем кажется на первый взгляд. Поэтому сначала стоит разобраться, какие варианты доступны и можно ли решить вопрос без заёмных средств.
В этой статье от редакции «Деньги» Skillbox Media мы расскажем:
- что нужно сделать перед поиском денег;
- где быстро получить деньги без кредита и займа;
- какие бывают способы занять деньги;
- как выбрать самый выгодный вариант займа;
- где точно не стоит брать деньги.
Что нужно сделать перед поиском денег
Прежде чем искать деньги, определите, какая сумма вам нужна и насколько срочно её нужно получить. От этого зависят дальнейшие шаги.
Например, если деньги нужны на покупку, подумайте, можно ли её отложить или найти более дешёвый вариант. Если предстоит обязательный платёж, попробуйте договориться о рассрочке или переносе срока. Если денег не хватает сразу на несколько статей расходов, разберитесь, какие из них важнее и требуют оплаты сейчас, а какие можно перенести.
Кроме того, следует поискать возможности получить деньги без необходимости брать их в долг. Если без займа всё же не обойтись, оцените, справится ли ваш бюджет с новым платежом. Для этого рассчитайте долговую нагрузку и проверьте, останутся ли после внесения обязательной суммы средства на другие необходимые расходы.
Как оценить финансовое положение? В банках обычно это делают с помощью показателя долговой нагрузки (ПДН), говорит федеральный эксперт Ассоциации развития финансовой грамотности Сергей Красноусов.
Формула ПДН:
ПДН = (сумма ежемесячных платежей по всем кредитным обязательствам / среднемесячный доход) × 100%.
Показатель до 30% обычно считают низкой нагрузкой, от 30 до 50% — умеренной, а выше 50% — высокой. Однако показатель ПДН не совсем точно отражает финансовое положение человека, отмечает Сергей.

«Например, при доходе 100 000 рублей и планируемом платеже 30 000 рублей ПДН составляет 30%, что формально относится к низкой нагрузке. Но после вычета обязательных расходов — аренды или ипотеки (25 000 рублей), коммунальных услуг (7000 рублей), питания (20 000 рублей), транспорта и связи (8000 рублей) — остаётся 40 000 рублей. Новый платёж в 30 000 рублей заберёт 75% этой суммы. После его внесения останется только 10 000 рублей на одежду, медицину, ремонт и непредвиденные расходы. Такая нагрузка уже выглядит рискованной».
Сергей Красноусов,
федеральный эксперт Ассоциации развития финансовой грамотности
Чтобы убедиться, что новый долг не усугубит финансовое положение, Сергей рекомендует вычесть из дохода все обязательные траты. Если после этого сумма превышает ежемесячный платёж минимум на 30%, такой долг не навредит бюджету.
Также полезно провести «стресс-тестирование» — например, оценить последствия снижения дохода на 20%. Если после этого для платежа придётся использовать накопления, значит, новый долг может сильно ударить по финансовому благосостоянию.
Где быстро получить деньги без кредита и займа
Нужную сумму можно заработать. Ниже расскажем подробнее о пяти способах поиска денег без кредитов и займов — от самого быстрого варианта до длительного.
Попросить деньги на работе. Некоторые работодатели могут выплатить часть зарплаты раньше установленного срока или оказать сотруднику материальную помощь. Спросите у руководителя, есть ли такая возможность и что нужно сделать, чтобы получить деньги.
Следует учитывать, что выплату могут провести не сразу: работодателю, возможно, потребуется согласовать её с бухгалтерией, поэтому деньги поступят только через несколько дней.
Сдать кровь. В некоторых регионах за сдачу крови можно получить несколько тысяч рублей. Донор может сдавать цельную кровь, плазму, тромбоциты или эритроциты.
Однако такой способ подходит не всем. Для доноров есть требования по возрасту и состоянию здоровья, а также временные и постоянные противопоказания. Всю информацию о донорстве и адресах учреждений можно найти на портале «Служба крови», а условия и размер выплат лучше уточнять непосредственно в региональном центре крови.
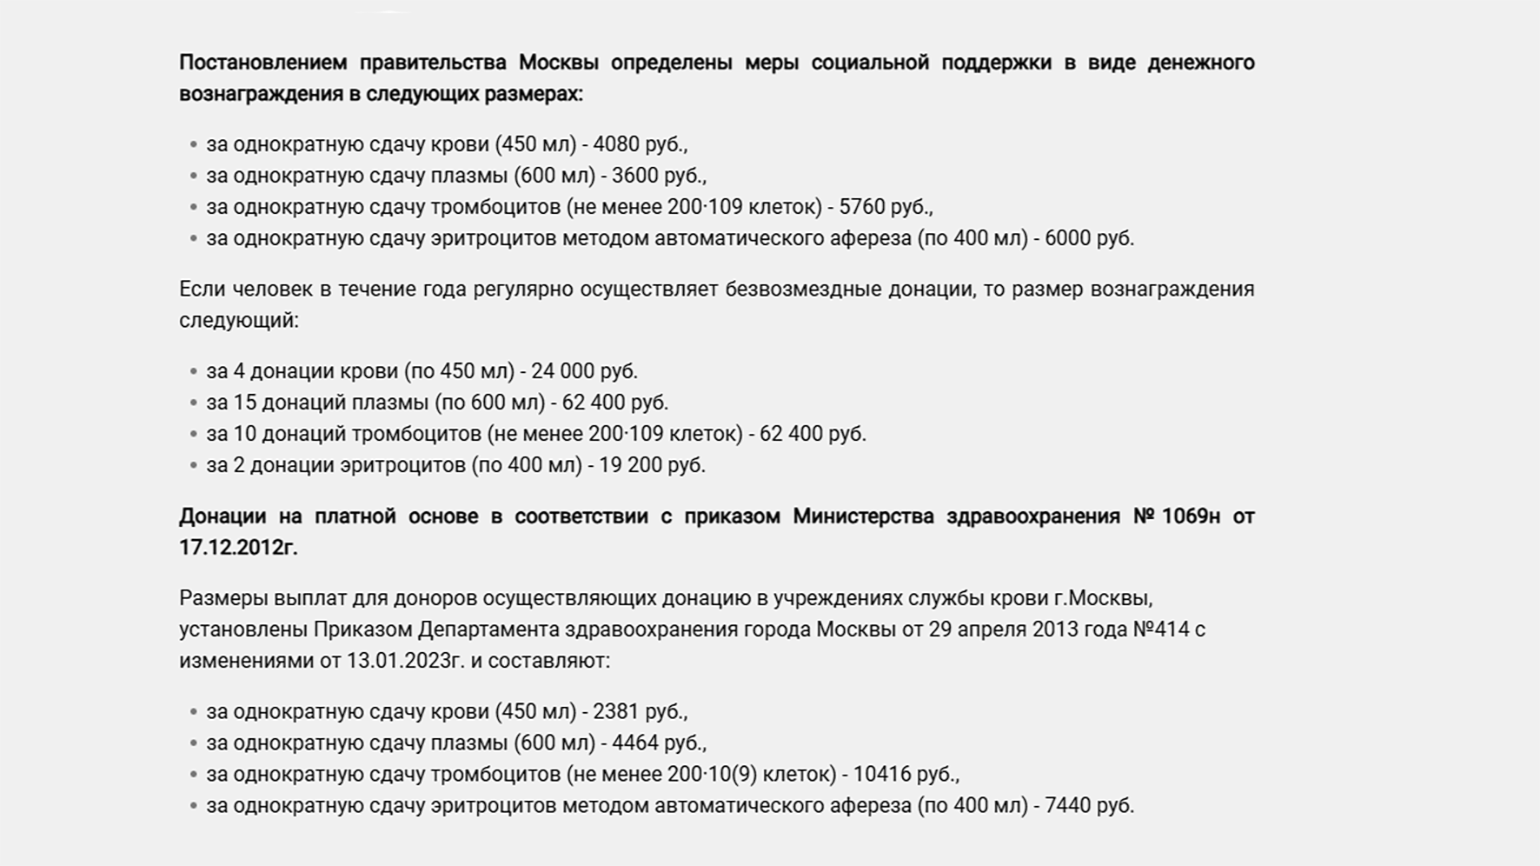
Скриншот: «Городская клиническая больница М. П. Кончаловского» / Skillbox Media
Найти подработку. Если есть свободное время, можно найти подработку — например, курьером. Также можно брать разовые заказы — например, на помощь с переездом, уборку, разбор вещей или выгул собаки. В этом случае об оплате можно договориться сразу после выполнения работы.
Если у вас есть подходящие навыки и возможность работать удалённо, поищите заказы на фриланс-биржах. Например, там можно найти задания по дизайну, монтажу видео и копирайтингу.
Читайте также:
Продать ненужные вещи. Вещи, которые пользуются стабильным спросом, можно продать относительно быстро. Это, например, детская одежда и техника. Посмотрите, чем вы давно не пользуетесь, сфотографируйте на однотонном фоне с разных сторон и выложите пару объявлений.
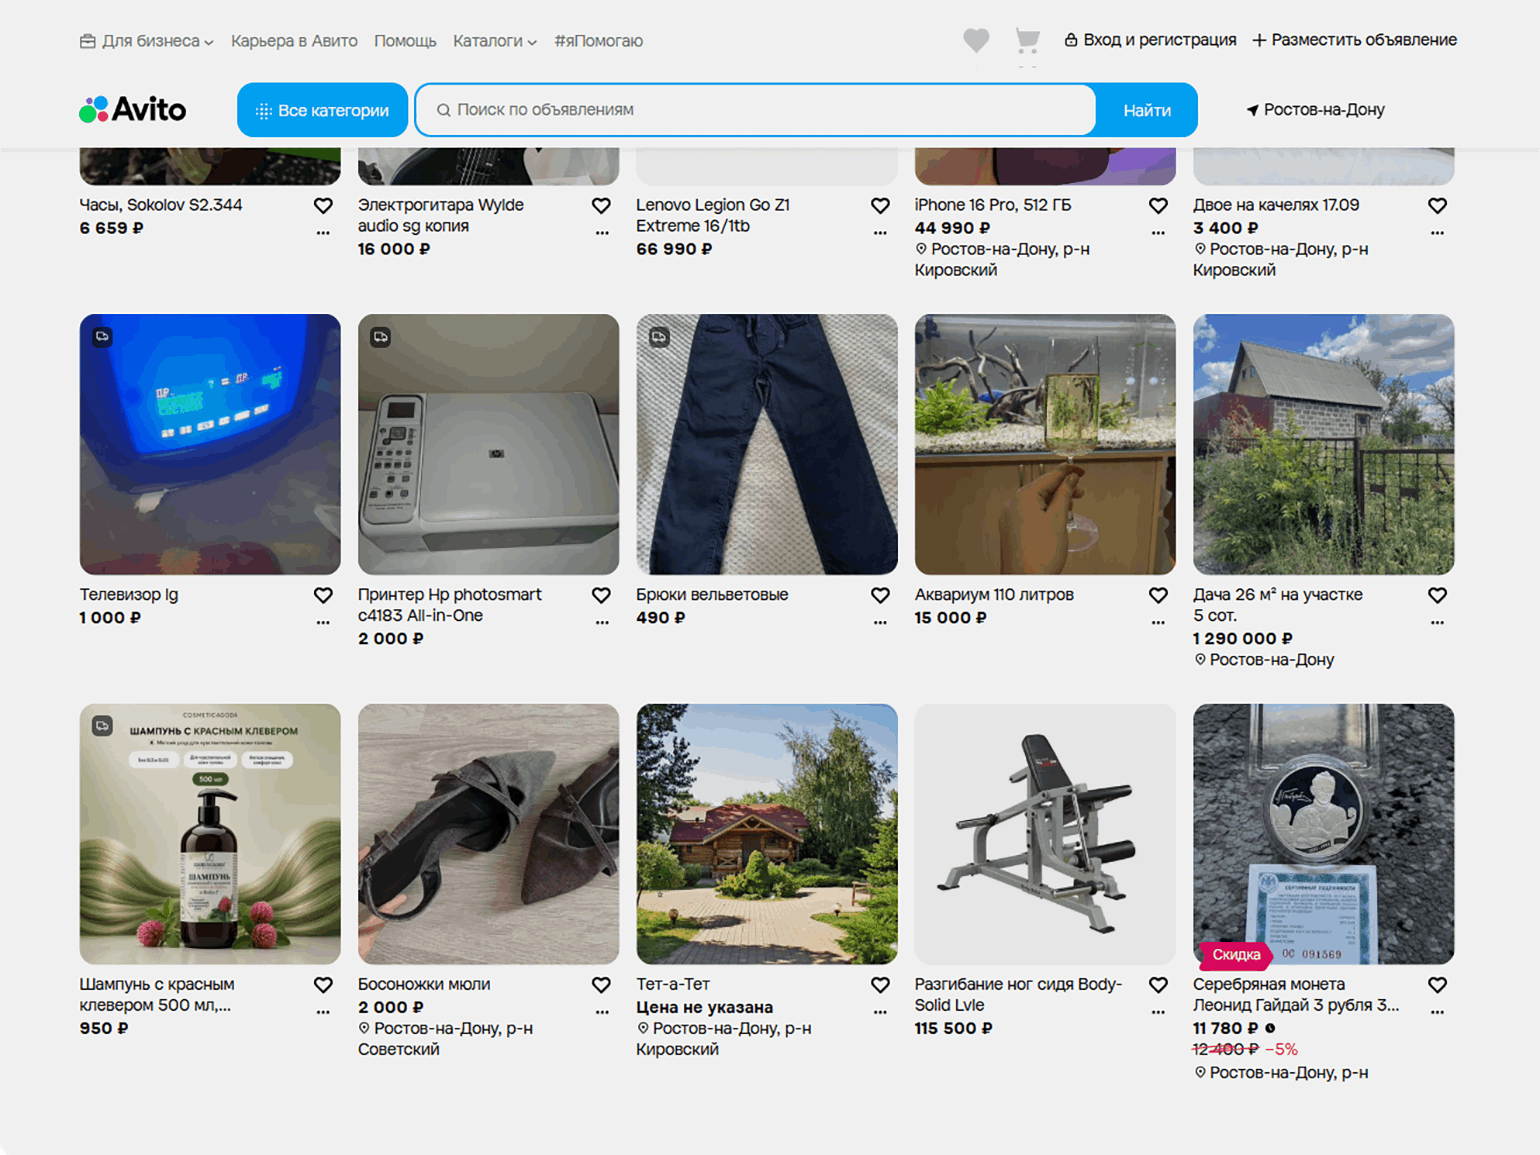
Скриншот: «Авито» / Skillbox Media
Такой способ не гарантирует быстрые деньги — покупателя можно ждать несколько дней или даже недель. Но если повезёт, получится быстро заработать и избавиться от ненужных вещей.
Оформить пособия. Например, в России есть программы поддержки семей с детьми. Однако следует учитывать, что это не вариант для срочного погашения задолженности. Некоторые выплаты назначают только после подачи и проверки документов. Оформление может занять несколько недель, а сами выплаты могут прийти в течение месяца.
Какие бывают способы занять деньги
Если найти деньги так и не получилось, можно оформить кредит, рассрочку или заём. Ниже рассмотрим эти способы подробнее.
Кредит
Кредит — это деньги, которые банк выдаёт заёмщику на определённый срок. Заёмщик возвращает долг частями, обычно каждый месяц, вместе с начисленными процентами. Кредиты бывают целевыми и нецелевыми.
Нецелевой кредит можно потратить на любые цели. Например, купить товары на маркетплейсе, оплатить отдых или приобрести ноутбук. Целевой кредит банк выдаёт на покупку определённого товара или услуги, например жилья или образования. Часто у таких кредитов процентная ставка ниже, чем у нецелевых.
При оформлении кредита банк может потребовать подтвердить доход и занятость. Если заёмщик хочет получить большую сумму, у него могут попросить залог — например, недвижимость или автомобиль. Имущество служит дополнительной гарантией возврата денег банку.
Кредит обычно оформляют на определённую сумму: банк перечисляет деньги заёмщику, после чего тот постепенно возвращает долг. Если же деньги могут понадобиться не сразу или в разном объёме, удобнее бывает использовать кредитную карту.
Кредитная карта позволяет пользоваться заёмными деньгами по мере необходимости. Банк заранее устанавливает кредитный лимит, а владелец карты может оплачивать покупки в пределах этой суммы, возвращать долг и снова пользоваться освободившимся лимитом. То есть не нужно каждый раз оформлять новый кредит, если понадобилась небольшая сумма.
У многих кредитных карт есть льготный период. Если вернуть потраченную сумму в течение этого срока, банк не начислит проценты. Но если не погасить долг вовремя, банк начнёт начислять проценты согласно условиям договора.
Изображение: мультипликационный фильм «Миньоны» / Illumination Entertainment / Universal Pictures / Skillbox Media
Процентная ставка по кредитным картам обычно высокая и может превышать 30% годовых. Кроме того, с кредитных карт обычно дорого снимать наличные и переводить деньги другим людям: банк может взимать за такие операции комиссию, а льготный период на них может не распространяться.
Рассрочка
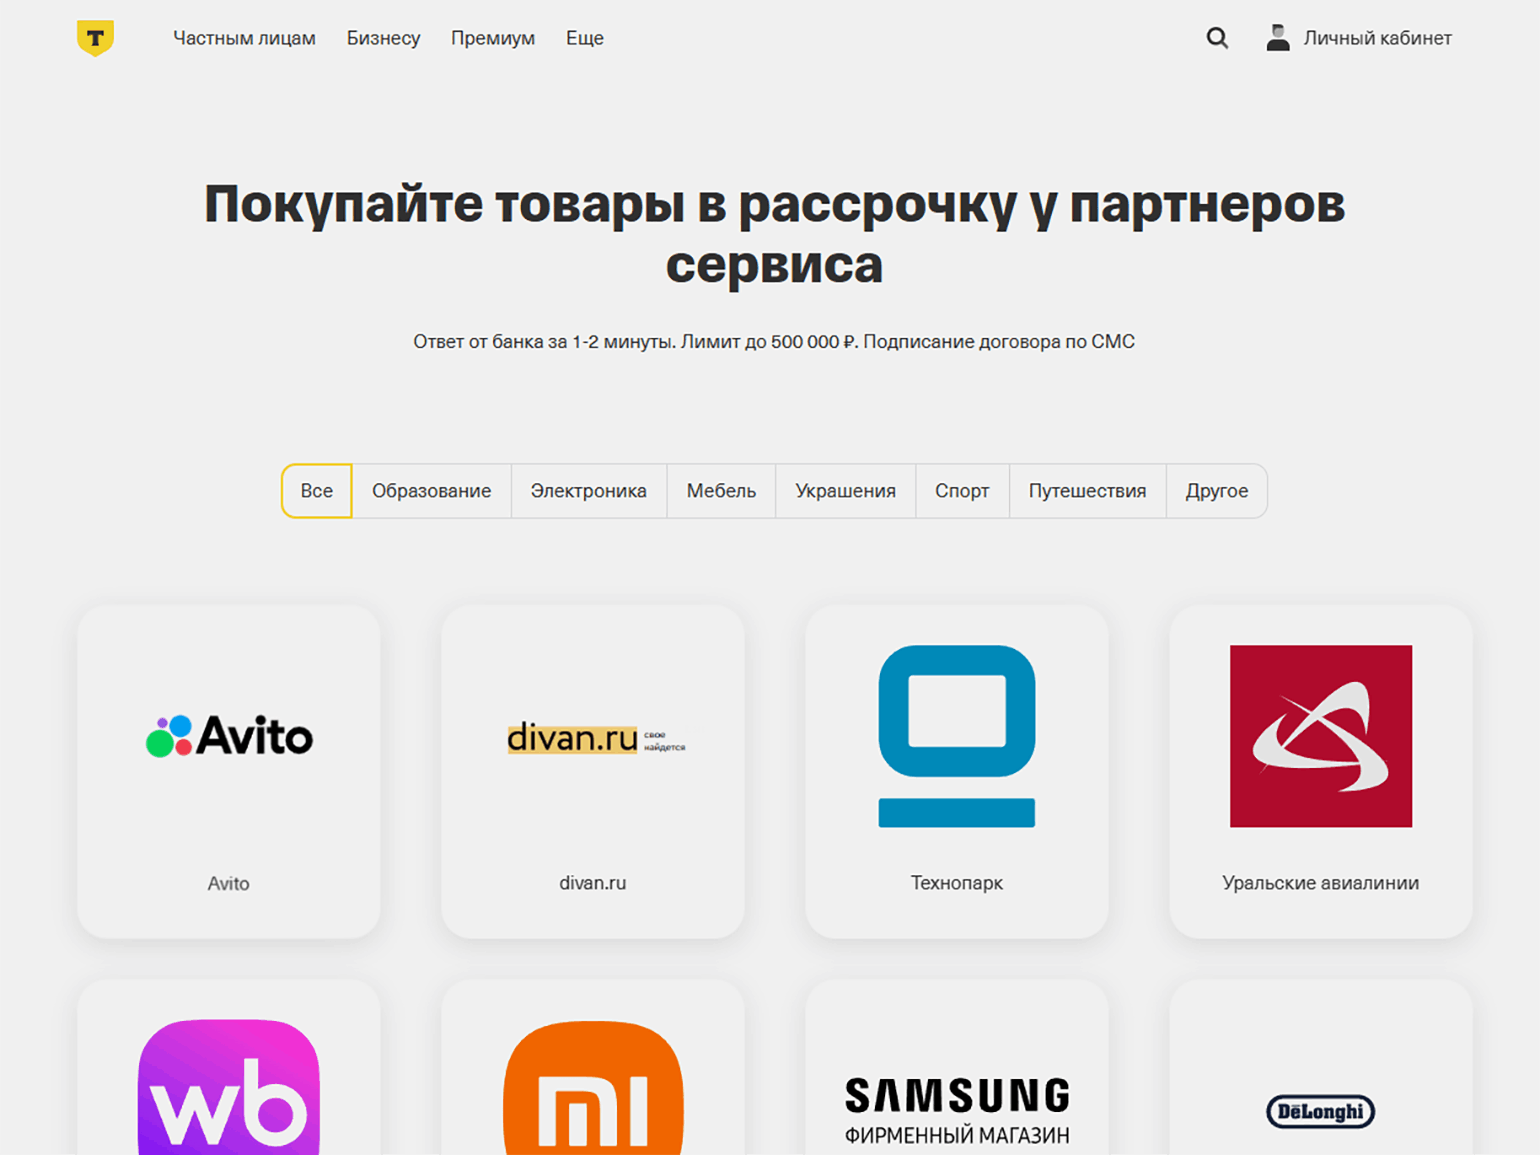
Рассрочка похожа на кредит, но обычно покупателю не приходится переплачивать за использование заёмных денег. Он получает товар или услугу сразу, а затем выплачивает их стоимость частями в течение определённого срока. Проценты за рассрочку продавец компенсирует банку или другому кредитору либо заранее закладывает их в стоимость товара или услуги.
Например, фитнес-клуб может предложить клиенту купить абонемент на год за 38 000 рублей. Полной суммы у клиента нет — тогда ему предлагают оформить рассрочку на ту же сумму на полгода.
Скриншот: «Т-Банк» / Skillbox Media
Рассрочку можно оформить только на определённый товар или услугу: получить сумму на руки и потратить их на другую покупку не получится. Срок рассрочки обычно короче, чем срок кредита.
Заём
Заём — это деньги, которые одна сторона передаёт другой на определённый срок. Выдавать средства может как организация — например, ломбард или микрофинансовая организация (МФО), так и другой человек — например, родственник, друг или знакомый.
Заём может быть беспроцентным или с процентами. Стороны заранее договариваются о сроке и порядке возврата денег, а условия фиксируют в договоре.
С 1 апреля 2026 года общая сумма платежей по потребительскому кредиту или займу сроком до года не может превышать первоначальную сумму долга более чем на 100%. Это правило распространяется на договоры, заключённые с банками, ломбардами, МФО и кредитными потребительскими кооперативами.
Заём можно получить на короткий срок или на несколько лет. В некоторых случаях для получения денег нужно оставить залог: например, автомобиль, недвижимость или ценную вещь. Если заёмщик не вернёт средства в срок, кредитор может обратить взыскание на заложенное имущество.
Если вы занимаете у друзей или родственников, то лучше заранее договориться о сроке возврата, чтобы избежать недопонимания и не испортить отношения. Если сумма превышает 10 000 рублей, между физическими лицами нужно заключить договор займа в письменной форме. Это требование установлено статьёй 808 ГК РФ. Расписка может подтвердить заключение такого договора и передачу денег.
Условия займа можно прописать в расписке. Закон не устанавливает для неё строгой формы, но чем подробнее вы укажете условия займа, тем лучше. Помимо суммы и факта передачи денег, в расписке можно указать:
- паспортные данные и адреса сторон — эти сведения помогут подтвердить, кто именно заключил договор займа;
- срок возврата займа — если срок в расписке не указан, заёмщик обязан вернуть сумму в течение 30 дней после того, как заимодавец требует её вернуть;
- проценты за пользование займом — если деньги передают под проценты, стоит указать их размер;
- порядок возврата денег — должен ли заёмщик вернуть всю сумму сразу или будет выплачивать её частями;
- последствия просрочки — заранее указать, что произойдёт, если заёмщик не вернёт деньги вовремя.
Если письменный договор не оформить, это не делает заём недействительным. Но в случае спора стороны не смогут ссылаться на свидетельские показания в подтверждение сделки и её условий — это предусмотрено статьёй 162 ГК РФ.
Как выбрать самый выгодный вариант займа
Универсального варианта, который был бы выгоднее остальных в любой ситуации, нет. Как объясняет федеральный эксперт Ассоциации развития финансовой грамотности Сергей Красноусов, выбор зависит прежде всего от суммы, цели и того, насколько быстро человек сможет вернуть деньги.
Если сумма маленькая, лучше взять рассрочку. Но при её оформлении будьте внимательны. Даже при заявленной ставке 0% важно посмотреть, из чего складывается стоимость покупки — часто туда включают дополнительные платежи.
Например, товар стоит 100 000 рублей. Но к договору добавляют страховку за 12 000 рублей и обслуживание пластиковой карты по 500 рублей в месяц. Таким образом, за год покупатель дополнительно заплатит 18 000 рублей — это 18% от стоимости товара.
Для больших трат, таких как лечение, ремонт или обучение, подойдёт потребительский кредит. Можно оформить и кредитную карту, но только если вы уверены, что успеете погасить платёж до окончания беспроцентного периода. Если вы хотите снять наличные или перевести деньги другому человеку, то кредитная карта, по мнению Сергея — самый невыгодный вариант.
Согласно данным Банка России за 4 квартал 2026 года, среднерыночная полная стоимость кредита при снятии наличных с кредитной карты составляет 53,89% годовых для сумм до 100 000 рублей и 53,29% — для сумм свыше 100 000 рублей. Это означает, что без учёта банковских комиссий и платы за обслуживание карты переплата по долгу может составить примерно половину суммы, которую заёмщик потратил с кредитной карты.
Микрофинансовые организации и ломбарды стоит рассматривать тогда, когда других вариантов выхода из ситуации нет: это одни из самых дорогих и рискованных займов. По данным Банка России, средняя полная стоимость займа для договоров в 4-м квартале 2026 года под залог ювелирных изделий составляет 78,332% годовых, под залог авто — 77,182%, а под залог иного имущества — 128,857%.
Где точно не стоит брать деньги
Часто можно встретить рекламные объявления, которые обещают крупную сумму за несколько минут и без лишних проверок. Однако таких предложений следует остерегаться — за ними могут стоять:
- Нелегальные кредиторы, которые не имеют права выдавать кредиты и займы. Эти организации не работают в рамках закона, поэтому заёмщик рискует столкнуться с обманом или другими проблемами. Проверить легальность кредитора можно на сайте ЦБ РФ.
- Мошенники, которые под предлогом выдачи займа могут выманить деньги или конфиденциальные данные. Иногда злоумышленники предлагают передать карту или предоставить доступ к счёту, чтобы использовать их в преступных схемах. В таком случае владелец карты рискует не только потерять деньги, но и столкнуться с претензиями со стороны правоохранительных органов, если его счёт использовали для незаконных операций.
Отдельно стоит сказать про казино и ставки. В сложной финансовой ситуации может показаться, что азартные игры помогут быстро заработать и решить проблемы с деньгами.
Но вероятность выиграть практически равна нулю, а риск потерять последние средства — наоборот, высок. Ставки и казино не стоит рассматривать как способ заработка: они могут только усугубить финансовую ситуацию. Люди и сервисы, которые обещают гарантированный заработок на ставках или казино, обычно используют такие обещания для обмана и выманивания денег.
Главное о быстром поиске денег в четырёх пунктах
- Прежде чем искать деньги, определите, какая сумма вам нужна и насколько срочно её нужно получить. По возможности лучше отложить необязательные покупки и договориться о переносе платежей.
- Сначала стоит рассмотреть способы получить деньги без кредита или займа. Это может быть помощь работодателя, донорство, подработка, продажа ненужных вещей или выплаты от государства.
- Если без займа не обойтись, важно проверить, справится ли бюджет с новым платежом. Для этого нужно учесть все обязательные расходы и оценить, что произойдёт с бюджетом при снижении дохода.
- Срочная потребность в деньгах не должна заставлять вас соглашаться на опасные предложения. Не обращайтесь к нелегальным кредиторам, не передавайте посторонним данные банковской карты и не пытайтесь решить финансовые проблемы с помощью ставок или казино. Такие способы могут привести к дополнительным потерям и усугубить долговую нагрузку.
Что ещё почитать про финансы от редакции «Деньги» Skillbox Media
- Зачем человечеству понадобились деньги и почему без них не обойтись
- 33 способа подработки для женщин: в Сети и в офлайне
- Что такое флиппинг: как работает бизнес по перепродаже недвижимости
- 15 лёгких профессий, которые можно быстро освоить
- Брать ли ипотеку сейчас: все за и против